2026年現在、がん保険に入るべきか迷っている人にとって、最初に確認したいのは、日本の公的医療保険だけで治療費をどこまでカバーできるのかという点だ。高額療養費制度によって保険診療の自己負担には上限が設けられている一方、通院時の交通費、差額ベッド代、保険適用外の治療、仕事を休んだことによる収入減少まですべて補償されるわけではない。
公益財団法人生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」では、がん保険・がん特約の加入率は39.9%だった。およそ4割が備えているものの、加入していない人も少なくない。重要なのは加入率の高さではなく、自分の貯蓄、年齢、働き方、家族構成、公的保障を踏まえ、がんになったときに家計が耐えられるかどうかだ。
【結論】がん保険は必要か?全員が加入する必要はない理由
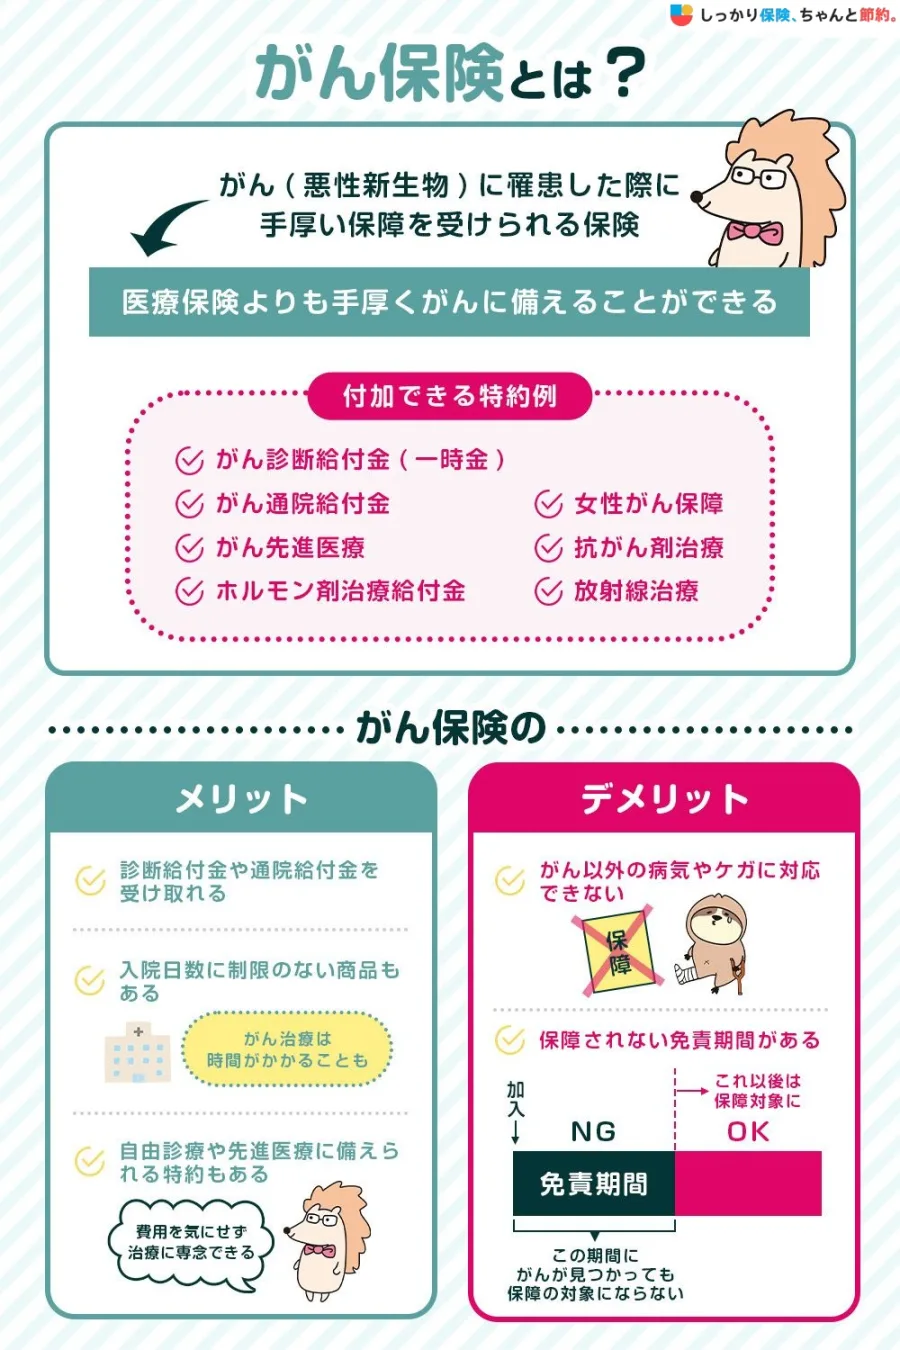
がん保険が必要かという疑問に対する答えは、家計の経済的な余裕によって変わる。日本では公的医療保険と高額療養費制度が整備されており、一般的な保険診療を受ける限り、治療費が際限なく膨らむ仕組みにはなっていない。
しかし、医療費の自己負担が抑えられることと、がんになっても生活に困らないことは別問題だ。治療が長引けば、通院に伴う支出や仕事を休むことによる収入減少が重なり、医療費以外の部分で家計が苦しくなる可能性がある。
がん保険が必要になりやすい人次のような条件に当てはまる場合、がん保険による経済的な備えを検討する意味がある。
- 貯蓄が少なく、数か月間の生活費を確保するのが難しい人。
- 自営業者、フリーランス、個人事業主など、病気による休業時の収入保障が限られる人。
- 住宅ローンや教育費など、毎月の固定支出が大きい世帯。
- 自分の収入が家族の生活を支えており、休業すると家計への影響が大きい人。
- 遠方への通院や長期間の薬物療法など、医療費以外の支出も心配な人。
- 治療方法や療養環境を経済的な理由で制限したくない人。
特に注意したいのは、会社員と自営業者では、病気で働けなくなったときの公的な所得保障が異なることだ。会社員などの被用者保険の加入者には傷病手当金があるが、国民健康保険に加入する自営業者などには、原則として同じ仕組みの傷病手当金はない。
がん保険が不要になりやすい人一方、以下のような人は、がん保険に新たに加入する必要性が相対的に低い。
- 医療費の自己負担と当面の生活費を十分に賄える預貯金がある。
- 勤務先の休職制度や福利厚生が充実している。
- 傷病手当金などを利用でき、収入減少への備えができている。
- 既存の医療保険や三大疾病保険で、がんの診断・治療保障が十分に確保されている。
- 毎月の保険料を支払うより、貯蓄を増やす方が家計に適している。
ここでいう不要とは、がんになる可能性が低いという意味ではない。がんになった場合の経済的損失を、すでに自分の資産や公的制度で吸収できるという意味だ。
保険は、発生する可能性がある損失を家計だけで負担できないときに、そのリスクを移転する仕組みである。預貯金で十分に対応できる人が、安心感だけを理由に保障を重ねると、長期的には保険料が家計を圧迫する可能性もある。
【公的保障を徹底検証】高額療養費制度でがん治療の自己負担はいくらになる?
がん保険の必要性を判断するうえで、最初に理解しておきたいのが公的医療保険と高額療養費制度だ。
日本の公的医療保険では、有効性や安全性が確認された医療が保険診療の対象となる。70歳未満の一般的な現役世代では、原則として医療費の3割を窓口で負担し、残りは公的医療保険から給付される。
標準治療は高額な自由診療と同じではない国立がん研究センターのがん情報サービスによると、標準治療とは、有効性と安全性が確認され、専門家によって現時点で最良と考えられた治療法を指す。
標準治療という言葉から、平均的な治療や質の低い治療を想像するのは誤解だ。手術、放射線治療、薬物療法など、医学的根拠に基づいて推奨される治療が含まれる。
これらの治療の多くは公的医療保険の対象となる。ただし、使用する薬剤、治療の適応、承認状況などによって保険適用の可否は異なる。
つまり、がんと診断されたからといって、必ずしも高額な自由診療を選択しなければならないわけではない。まずは担当医と標準治療を含めた選択肢を確認することが、医療費を考える出発点になる。
2026年8月から高額療養費制度が見直された高額療養費制度は、1か月間に医療機関や薬局で支払った保険診療の自己負担額が、所得や年齢に応じた上限額を超えた場合、その超過分が支給される制度だ。
2026年11月現在、注目すべきなのは、2026年8月診療分から制度の見直しが実施されている点である。
厚生労働省によると、70歳未満で年収約370万円から約510万円の人が、総医療費100万円の治療を受けた場合、2026年8月以降の制度では自己負担額は約9.3万円まで抑えられる。
これは医療費の総額100万円に対して3割の30万円を負担する場合と比べ、家計への影響を大きく軽減する仕組みだ。
加えて、2026年8月からは年間上限も新設された。年間の対象期間は8月から翌年7月までで、月ごとの自己負担額が年間上限に達した後は、それ以上の対象医療費について保険者から還付を受けられる。
また、直近12か月間に高額療養費に該当した月が3回以上ある場合、4回目以降の負担を軽減する多数回該当も維持されている。長期間の治療を必要とする人にとって重要な仕組みだ。
高額療養費制度で注意したい3つのポイントただし、高額療養費制度を利用すれば、がん治療に関係するすべての支出が一定額以内に収まるわけではない。
- 月単位で計算される:月をまたいで治療を受ける場合、自己負担限度額が月ごとに適用される。
- 対象は保険診療:保険適用外の治療費やサービス料金は、原則として対象外。
- 所得によって上限が異なる:年収や年齢、加入する医療保険によって負担額が変わる。
制度を利用する際には、マイナ保険証による限度額情報の提供や、加入している保険者への確認も重要になる。
2027年8月には所得区分の細分化など、さらなる見直しも予定されている。がん保険を長期契約する場合は、公的制度の変更にも目を向けたい。
【見落としやすいリスク】がん治療費だけでなく通院費用・収入減にも注意
がん保険の必要性を考えるとき、治療費の自己負担だけに注目すると、家計に発生するリスクを見落としやすい。
実際のがん治療では、入院費用だけでなく、通院の交通費、食事代、宿泊費、日用品、医療用ウィッグなど、さまざまな支出が発生する。
入院中心から通院中心へ変化する治療国立がん研究センターのがん情報サービスによると、がんの薬物療法には入院して行う方法と、外来で通院しながら行う方法がある。近年は外来治療が多くなっている。
抗がん剤治療や分子標的薬、免疫チェックポイント阻害薬など、薬物療法の内容は多様化している。患者の状態や治療計画によって、通院しながら治療を継続するケースもある。
ここで問題になるのが、従来型の入院日額を中心とした保障だけでは、通院期間中の経済的負担に十分対応できない場合があることだ。
例えば、入院給付金が充実していても、入院を伴わない薬物療法や定期的な通院が保障対象外であれば、実際の治療スタイルとの間にずれが生じる。
公的医療保険でカバーされない費用国立がん研究センターが紹介している、がん治療に伴う主な費用には次のようなものがある。
- 通院・入院時の交通費。
- 入院中の食費。
- 個室などを希望した場合の差額ベッド代。
- 遠方の病院に通院するための宿泊費。
- 診断書などの文書作成費用。
- 医療用ウィッグや日用品などの費用。
- 家族の交通費や宿泊費。
- 治療中の生活費や収入減少。
これらは、高額療養費制度だけでは補えない支出が中心となる。特に遠方の専門病院に通う人や、治療に伴う生活上の変化が大きい人は、医療費以外の支出も想定しておきたい。
がん治療による収入減少と傷病手当金治療費以上に家計への影響が大きくなる可能性があるのが、収入減少だ。
会社員などの被用者保険の被保険者本人が、業務外の病気やけがで働けなくなり、給与を十分に受け取れない場合には、傷病手当金を利用できる。
厚生労働省の制度説明によると、支給額は原則として標準報酬月額を基準に算定した額のおおむね3分の2。支給期間は支給開始日から通算して1年6か月となっている。
ただし、休業開始前の待期期間や給与の支払い状況など、所定の条件を満たす必要がある。また、被扶養者は対象外であり、国民健康保険に加入する自営業者などは原則として同じ制度を利用できない。
がん治療をしながら仕事を続けられる人もいる一方、通院時間の確保や副作用への対応によって、勤務時間を短縮せざるを得ない場合もある。傷病手当金があるからといって、従来と同じ収入を維持できるとは限らない。
このような収入面のリスクを考えると、がん保険の診断一時金や治療給付金を、医療費だけでなく生活費の補填に使えるかどうかも重要になる。
【加入率39.9%の実態】がん保険と医療保険の違い・メリットとデメリット
がん保険の加入状況を客観的に把握するため、生命保険文化センターの2025年度調査を確認したい。
2025年度のがん保険加入率は約4割公益財団法人生命保険文化センターの「生活保障に関する調査」によると、2025年度のがん保険・がん特約の加入率は39.9%だった。
この数字は、民間生命保険会社だけでなく、JAや県民共済、生協などで取り扱うがん保険・がん特約も含む。調査対象は18歳から79歳の個人であり、がん保険単独の契約だけを集計したものではない。
また、同じ調査では、特定疾病保障保険・特定疾病保障特約の加入率は30.4%、先進医療保険・先進医療特約の加入率は28.4%となっている。
ここで注意したいのは、39.9%という数字が、がん保険に加入すべき人の割合を示しているわけではないことだ。加入率は保障を選択した人の割合であって、個人の経済状況に対する必要性を直接示す指標ではない。
がん保険と医療保険は何が違う?がん保険と医療保険は、保障する対象と給付条件が異なる。すでに医療保険に加入している人は、がん保障がどこまで含まれているかを確認したい。
| 制度・保険 | 主な保障・役割 | 注意点・対象外 |
|---|---|---|
| 公的医療保険 | 保険適用される検査、手術、放射線治療、薬物療法など | 自由診療や一部の生活関連費用は対象外 |
| 高額療養費制度 | 保険診療の自己負担額を所得・年齢に応じた上限まで軽減 | 差額ベッド代、食費、交通費などは対象外 |
| 医療保険 | がんを含む病気やけがの入院・手術など | 通院や診断一時金の保障は契約内容による |
| がん保険 | がん診断一時金、がん治療給付金、通院・入院給付金など | がん以外の病気は原則対象外。待機期間や支払条件がある |
| 傷病手当金 | 被用者保険の加入者本人が病気で休業した際の所得保障 | 支給条件があり、自営業者などは原則対象外 |
医療保険は病気やけが全般を対象にするのに対し、がん保険はがんに特化した保障を用意する。医療保険にがん特約を追加している場合もあるため、保障が重複していないか確認することが大切だ。
がん保険に加入するメリット1. 診断一時金で治療開始時の資金を確保できる
がん診断給付金は、所定の条件を満たしてがんと診断された場合に支払われる一時金だ。商品によっては50万円、100万円などの保障額を設定できる。
使途が限定されないタイプなら、治療費のほか、住宅ローン、家賃、教育費、交通費、休業中の生活費などにも活用できる。治療方針を決める時期にまとまった現金を確保できることは、大きな利点だ。
2. 通院や薬物療法に対応した保障を選べる
入院だけでなく、抗がん剤治療や放射線治療、所定の通院を対象とする商品もある。治療を受ける月ごとに給付されるタイプなら、入院日数に左右されにくい。
3. 貯蓄を取り崩すスピードを抑えられる
がん保険から給付金を受け取れば、治療中の支出や生活費に充てることで、緊急時の預貯金を維持しやすくなる。
がん保険に加入するデメリット1. 長期的な保険料負担が発生する
毎月の保険料は、保障を受け取らなかった場合でも支払い続ける必要がある。加入年齢や性別、保障内容によっては、長期間の総支払額が大きくなる。
2. 保障対象や支払条件に制限がある
上皮内がんの扱い、再発時の給付条件、通院保障の対象期間、抗がん剤治療の対象薬剤などは商品によって違う。
3. 加入してもすぐに保障されるとは限らない
がん保険には、契約後90日程度の待機期間が設けられている商品が多い。この期間中にがんと診断された場合、保障されないことがある。
4. 医療保険と保障が重複する場合がある
既存の医療保険でがんの入院や手術が保障されている場合、同じ保障を追加することで保険料が無駄になる可能性もある。
がん保険の価値は、保障額の大きさだけでは決まらない。自分が必要とする保障と、すでに持っている保障の差額を見極める必要がある。
【必要な人・不要な人を判定】貯蓄額と働き方から考える加入判断基準
がん保険に入るべきかを判断するときは、がんになる確率だけで考えるのではなく、実際に治療を受けた場合の家計への影響を計算する方が合理的だ。
判断基準1:預貯金で何か月分の生活を維持できるか最初に確認するのは、すぐに引き出せる預貯金の金額だ。
株式や投資信託、老後資金として確保している資産を、すべて医療費に使えるとは限らない。生活防衛資金として確保している金額と、治療のために追加で使える金額を分けて考えたい。
例えば、毎月の生活費が30万円で、治療や休業によって半年間の収入が大きく減ると想定する場合、180万円の生活費に加え、医療費の自己負担や交通費なども考慮する必要がある。
これは一律の加入基準ではないが、こうした不足額を預貯金だけで補えない場合は、保険で一部を移転する選択肢がある。
判断基準2:会社員か自営業者か働き方は、がん保険の必要性を左右する大きな要素だ。
会社員の場合、健康保険の傷病手当金、勤務先の休職制度、有給休暇、団体保険などを利用できる可能性がある。
一方、自営業者やフリーランスは、働けなくなると売上や事業収入が減る可能性がある。被用者保険の傷病手当金に相当する所得保障が原則ないため、医療費だけでなく生活費の確保も重要になる。
そのため、自営業者は会社員よりも診断一時金や就業不能時の所得保障を検討する意味が大きい。
判断基準3:家族の生活を支えているか自分の収入が家族の生活を支えている場合、治療による収入減少は本人だけの問題ではなくなる。
子どもの教育費や住宅ローン、配偶者の生活費など、毎月の支出を維持する必要があるためだ。
こうした世帯では、治療費そのものを補う保障に加え、診断時にまとまった資金を受け取れる仕組みが役立つ場合がある。
判断基準4:既存の医療保険で十分に備えられているかすでに医療保険に加入している人は、保険証券や契約内容を確認したい。
特に確認したいのは、がん診断一時金、がん通院給付金、抗がん剤治療給付金、放射線治療給付金、先進医療特約の有無だ。
複数の保険に加入していても、入院日額ばかりが重複し、通院や生活費に使える保障が不足している場合もある。
新たに契約する前に、現在の保障内容と不足している金額を整理する方が、保険料の節約につながる。
【プロの結論】保険料を払うより貯蓄した方がよい場合もあるがん保険の必要性を考える際に、見落とされがちなのが保険料の累計だ。
仮に月額3,000円のがん保険に20年間加入すると、支払総額は72万円になる。月額5,000円なら120万円だ。
もちろん、保険は加入直後に大きな保障を得られる点に価値があるため、単純に支払総額と給付金を比較することはできない。しかし、十分な貯蓄があり、保険料を払わなくても家計が耐えられる人にとっては、貯蓄を優先する方が合理的な場合もある。
反対に、貯蓄が少ない人が保険料を惜しんで無保障の状態を続けると、治療開始時に資金不足になる可能性がある。
判断の中心に置くべきなのは、保険に入るか入らないかという二択ではなく、がんになったときに不足する金額を、どの方法で補うのが最も家計に適しているかという視点だ。
【2026年版の選び方】診断一時金・先進医療特約・年齢別保険料を比較
がん保険への加入を決めた場合、次に考えたいのが保障内容だ。保障をたくさん付ければ安心というわけではなく、実際の治療や生活で役立つものを優先する必要がある。
がん診断一時金は必要か?がん診断一時金は、がん保険の中でも使い勝手のよい保障の一つだ。
入院日数や通院回数に応じて支払われる給付金と異なり、所定の診断条件を満たせばまとまった金額を受け取れるため、治療費以外の支出にも対応しやすい。
ただし、商品によって次のような違いがある。
- 初回の診断時だけ支払われるタイプ。
- 一定期間が経過した後、再発や治療継続など所定の条件で複数回支払われるタイプ。
- 悪性新生物と上皮内新生物で給付額が異なるタイプ。
- 診断確定だけでなく、所定の入院や治療を支払条件にするタイプ。
再発や長期治療に備えたい人は、2回目以降の給付条件と支払間隔を確認したい。初回一時金だけを重視する人とは、適した商品が異なる。
先進医療特約は必要か?先進医療特約は、所定の先進医療を受けた場合に、技術料などを保障する特約だ。
厚生労働省によると、2026年10月現在、先進医療として定められている技術は70種類。先進医療に係る技術料は全額自己負担となる一方、診察や検査、投薬、入院料など通常の保険診療と共通する部分は公的医療保険の対象となる。
ここで重要なのは、先進医療特約が、すべての最新治療や自由診療を補償するわけではないという点だ。
先進医療として厚生労働省が定める技術と、一般的な自由診療や未承認治療は区別する必要がある。先進医療特約を付けても、任意に選んだすべての高額治療が保障されるわけではない。
また、先進医療を受けるには、医師が必要性や合理性を認めることなどの条件がある。希望すれば必ず受けられる治療ではない。
保険料が比較的少額で付加できる商品もあるため、将来の選択肢を確保したい人は検討する価値がある。ただし、保障対象となる技術、支払限度額、通算限度額を確認することが前提だ。
がん保険の年齢別保険料相場は?がん保険の保険料には、すべての商品に共通する標準的な相場はない。年齢や性別だけでなく、終身型か定期型か、診断一時金の有無、治療給付金の金額、自由診療への対応などによって大きく異なる。
参考として、チューリッヒ生命が公表している2026年9月現在の終身ガン治療保険プレミアムZの一つの設計例を見ると、月額保険料は次のとおりだ。
- 30歳:男性1,090円、女性1,180円。
- 40歳:男性1,570円、女性1,535円。
- 50歳:男性2,460円、女性1,910円。
この例は、抗がん剤治療給付金月額10万円、所定の自由診療抗がん剤治療給付金月額20万円、手術・通院などの保障を組み合わせた特定プランであり、市場全体の平均保険料ではない。
同社の先進医療特約の月額保険料例は、30歳男性130円、40歳男性136円、50歳男性143円となっている。特約単体では契約できず、主契約に付加する必要がある。
保険料を比較する際は、月額の安さだけでなく、保障の範囲と支払条件をそろえることが欠かせない。
加入前に必ず確認したい5項目- 診断一時金:初回の給付額と複数回給付の条件。
- 通院保障:入院を伴わない通院や薬物療法が対象になるか。
- 上皮内がん:保障対象となるか、給付額に差があるか。
- 待機期間:契約後90日程度の保障対象外期間があるか。
- 保険期間と保険料:終身型か定期型か、更新時に保険料が変わるか。
特に、古いがん保険を契約している人は注意したい。以前は入院日数に応じた給付が中心の商品も多かったが、現在は通院や治療月単位の給付に重点を置く商品もある。新しい保険に入り直す前に、既存契約の保障が現在の治療に対応しているか確認することが先決だ。
【がん保険の必要性】に関するよくある質問(FAQ)
Q1:がん保険に入っていなくても高額療養費制度を利用できますか?
A1:利用できる。高額療養費制度は公的医療保険の加入者が対象となる制度であり、民間のがん保険に加入しているかどうかは関係ない。所得や年齢に応じた自己負担限度額が適用される。
Q2:貯金がいくらあれば、がん保険は不要ですか?
A2:一律の金額はない。保険診療の自己負担、通院費、生活費、休業による収入減少を合計し、その不足額を預貯金で補えるかを確認する。住宅ローンや教育費などの固定支出も考慮する必要がある。
Q3:医療保険に加入していれば、がん保険は必要ありませんか?
A3:医療保険の保障内容による。がんの入院や手術が対象でも、診断一時金や通院中の薬物療法が対象外の場合がある。既存契約の特約や給付条件を確認してから判断したい。
Q4:先進医療特約だけでも、がん治療に備えられますか?
A4:先進医療特約は、所定の先進医療に係る技術料などを保障するものであり、通常のがん治療費や生活費全般を補うものではない。診断一時金や治療給付金とは役割が異なる。
Q5:がん保険は若いうちに加入した方が得ですか?
A5:一般的に若い年齢で加入すると、同じ保障内容でも保険料を抑えられる商品がある。ただし、長期間の保険料負担も発生するため、若いうちに必ず加入する方が得とは限らない。貯蓄や将来の家計を考慮して決めることが大切だ。
Q6:自営業者は会社員よりもがん保険が必要ですか?
A6:収入保障の違いから、必要性が高くなる場合がある。会社員などの被用者保険加入者には傷病手当金があるが、自営業者などの国民健康保険加入者には原則として同じ制度がない。休業中の生活費をどのように確保するかが判断のポイントになる。
がん保険は、すべての人に必要な保険ではない。日本には公的医療保険と高額療養費制度があり、2026年8月からは年間上限も設けられた。標準治療を中心とする保険診療については、一定の自己負担に抑えられる仕組みが整っている。
しかし、通院費用、差額ベッド代、食費、交通費、保険外診療、仕事を休んだことによる収入減少など、公的制度だけでは十分に補えない部分も存在する。
2025年度のがん保険・がん特約の加入率39.9%という数字は、約4割の人が民間の保障を選択していることを示している。ただし、加入率の高さだけを理由に契約する必要はない。
貯蓄が十分にあり、休業時の所得保障も確保できている人は、がん保険に加入せず、資産形成を優先する選択も合理的だ。一方、貯蓄が少ない人、自営業者、家族の生活を支える人などは、診断一時金や通院・治療給付金を中心に保障を検討する価値がある。
最も避けたいのは、公的保障を理解しないまま保険料を払い続けることと、貯蓄や収入保障が不足しているのに無保険のままにすることだ。
がん保険を選ぶ前に、まず自分の公的保障、既存の医療保険、自由に使える貯蓄、休業時の収入を整理する。そのうえで不足する金額だけを民間保険で補う。これが、2026年時点で家計に無理のない、失敗しにくいがん保険の選び方である。
主な根拠資料・2026年の確認データ
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」:加入率39.9%、特定疾病保障30.4%、先進医療28.4%。
- 厚生労働省「高額療養費制度を利用される皆さまへ」:2026年8月からの制度改正、年間上限、多数回該当。
- 国立がん研究センター「がん情報サービス」:公的医療保険の対象範囲、保険外費用、民間保険の給付条件、外来薬物療法。
- 厚生労働省「先進医療の概要について」「治療と仕事の両立について」:先進医療の自己負担、傷病手当金。
- チューリッヒ生命:2026年9月時点のがん保険・先進医療特約の保険料例。