「不慮の事故」とは、予測できない状況で突然発生し、身体に傷害をもたらす事故を指す言葉です。代表的なものには、交通事故、転倒・転落・墜落、不慮の溺死及び溺水、窒息、火災による負傷、有害物質による中毒などがあります。ただし、日常生活で事故と呼ばれる出来事が、すべて保険上の不慮の事故に該当するわけではありません。傷害保険では、原則として「急激・偶然・外来」という3つの条件を満たす必要があります。
2026年11月現在、厚生労働省の人口動態統計で確認できる2024年の不慮の事故による死亡者数は45,743人です。統計上の分類と保険契約上の定義には違いがあり、病気との境界や故意・重大な過失による免責も、補償を判断するうえで欠かせません。ここでは、具体例、ICD-10による分類、保険金の支払条件まで、実際の制度に沿って解説します。
【まず定義を理解】不慮の事故とは何か?急激・偶然・外来の3要件を解説
不慮の事故とは、一般的には本人が意図せず、予測しない状況で発生した事故を意味します。一方、傷害保険や生命保険の災害関係特約では、単に予想外の出来事だったというだけでは十分ではありません。
日本損害保険協会が示す傷害保険の基本的な考え方では、事故による傷害が補償されるためには、事故が「急激」「偶然」「外来」の3つの要件を満たす必要があります。これらは独立した条件であり、原則としてすべてを満たさなければなりません。
1.急激性:事故から傷害までが直接的であること急激とは、事故が突発的に発生し、その結果として傷害が生じるまでの過程に時間的な間隔がないことを意味します。
例えば、歩道で突然つまずいて転倒し、手首を骨折した場合は、事故と傷害の発生が直接的につながっています。
一方、長期間にわたる運動や作業によって徐々に身体に負担が蓄積し、テニス肘や靴ずれが生じた場合は、急激性を満たさないと判断されることがあります。
2.偶然性:予測できない出来事であること偶然とは、事故の発生または傷害の発生が、被保険者にとって予測できないことを意味します。
例えば、歩行中に突然飛んできたボールが身体に当たり、負傷した場合は偶然性が認められる典型的なケースです。
反対に、本人が傷害の発生を予測して意図的に行動した場合は、偶然性が問題になります。被保険者自身の故意による傷害は、通常、補償の対象外です。
3.外来性:身体の外部から原因が作用すること外来とは、傷害の原因が本人の身体の外部から作用することです。
転倒して床に身体を打ちつける、熱湯に触れてやけどをする、交通事故で車両に衝突されるといったケースが代表例です。
一方、脳疾患や心疾患など、身体の内部にある疾病が原因で倒れ、その結果として骨折した場合は、事故の外来性が認められないことがあります。
あいおいニッセイ同和損害保険の2026年5月更新の公式FAQでも、急激性・偶然性・外来性について、それぞれ突発性、予知できない出来事、身体外部からの作用という考え方が示されています。
つまり、不慮の事故を保険上判断するときは、事故が起きたという事実だけでなく、どのような原因によって、どのような経過で傷害が発生したのかが重要になります。
【具体例を一覧で紹介】不慮の事故に該当する主な6つのケース
不慮の事故には、日常生活で起こる身近なけがから、命に関わる重大な事故まで幅広い種類があります。
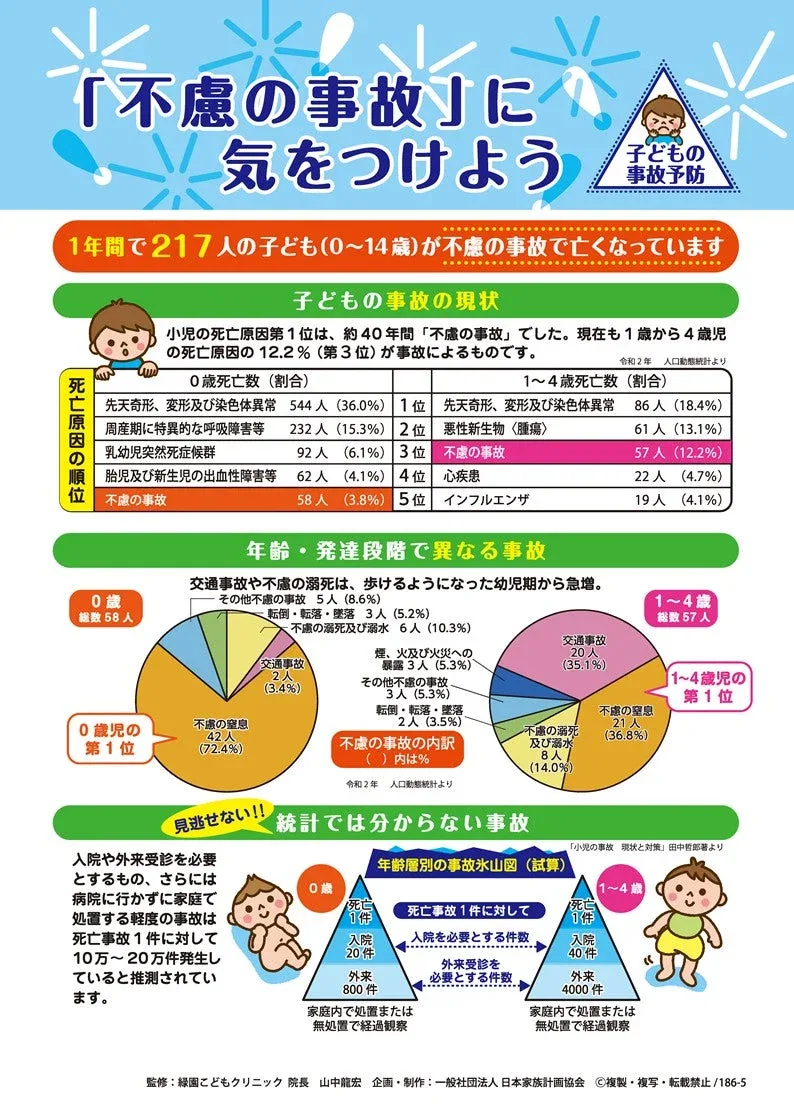
厚生労働省の人口動態統計やICD-10の分類では、交通事故、転倒・転落・墜落、溺水、窒息、火災、有害物質による中毒などが代表的な区分として扱われています。
1.交通事故交通事故は、不慮の事故を代表する事例です。
- 自動車同士の衝突による負傷
- 歩行中に自動車や自転車と接触した事故
- 自転車で走行中に転倒して骨折した事故
- バイクで走行中に転倒した事故
- 公共交通機関での事故による負傷
交通事故によって打撲、骨折、外傷などが発生した場合、傷害保険の補償対象となる可能性があります。ただし、飲酒運転や無資格運転など、約款で定められた免責事由に該当すると保険金が支払われない場合があります。
2.転倒・転落・墜落転倒や転落は、自宅や職場、道路、階段など、日常生活のさまざまな場所で発生します。
- 階段を踏み外して転倒した
- 雨で濡れた床ですべって骨折した
- 歩行中につまずいて頭部を打った
- 脚立から転落して負傷した
- 建物や高所から誤って転落した
特に注意したいのは、高齢者の転倒です。骨粗しょう症などの身体的要因がある場合でも、外部からの事故による傷害が認められる可能性はあります。ただし、疾病の影響によって傷害が重くなった場合は、保険金の算定に調整が入ることがあります。
3.不慮の溺死及び溺水不慮の溺死及び溺水は、海、川、プールなどの水域だけでなく、浴槽内で発生する事故も含む分類です。
- 水泳中に予期せず溺れた
- 川や海で水難事故に遭った
- 浴槽への転落によって溺水した
- 水中への転落によって身体に傷害を負った
特に家庭内の浴槽で発生する事故は、本人や周囲の人が予想していない状況で起こることがあります。溺水は、外見上のけががなくても生命に関わる重大な事故です。
4.不慮の窒息不慮の窒息は、食べ物や異物などによって気道が塞がれる事故を中心とする分類です。
- 食べ物を誤嚥して気道が閉塞した
- 異物を誤って飲み込み、呼吸が妨げられた
- 胃内容物の誤嚥によって窒息した
- その他の予期しない原因で呼吸が妨げられた
ただし、病気による嚥下障害や呼吸障害が原因で発生した窒息は、保険上の取り扱いが異なる場合があります。疾病と事故のどちらが直接の原因だったのかが判断のポイントです。
5.火災・煙・火炎による事故火災による事故では、火炎によるやけどだけでなく、煙や有毒ガスの吸入による身体への被害も問題になります。
- 火災によるやけど
- 煙を吸い込んで急性の呼吸障害が生じた
- 火炎への接触によって身体を負傷した
- 突発的な火災で避難中に転倒して骨折した
火災による傷害は、原因となった事故や傷害の発生状況に応じて、傷害保険などの対象となる可能性があります。
6.有害物質による不慮の中毒有害物質による不慮の中毒には、身体の外部から有毒ガスや有害物質が偶然に作用し、急激な中毒症状が発生するケースがあります。
- 事故によって有毒ガスを吸入した
- 有害な化学物質に偶然さらされた
- 予期しない有害物質の摂取によって急性中毒が生じた
ただし、細菌性食中毒やウイルス性食中毒、長期間にわたる物質の摂取による健康被害などは、一般的な傷害保険の基本補償に該当しない場合があります。
日本損害保険協会の説明でも、身体外部から有毒ガスや有毒物質を偶然かつ一時に吸入・吸収・摂取したことで急激に生じる中毒症状は、約款上の傷害に含まれる場合があるとされています。
【境界線を比較】不慮の事故と病気・故意による行為の違い
不慮の事故と病気の違いは、傷害が発生したという結果だけでは判断できません。重要なのは、傷害の原因が身体の外部にあったのか、それとも身体の内部にあったのかという点です。
また、本人が意図的に行った行為や、予測できる結果を伴う行為についても、保険契約上の判断が必要です。
事故と病気を分ける判断基準- 不慮の事故:階段で足を踏み外し、転倒して骨折した。
- 病気が原因の傷害:脳疾患によって意識を失い、倒れた結果として骨折した。
- 慢性的な身体の負担:長期間のスポーツや作業によって、徐々に肘や膝を痛めた。
- 故意による傷害:自分の意思で意図的に身体を傷つけた。
例えば、同じ骨折でも、道路で転倒して骨折したケースと、脳疾患によって倒れて骨折したケースでは、傷害の原因が異なります。
前者は外部からの事故が原因ですが、後者は疾病という身体内部の原因が関係しています。この違いが、傷害保険の支払判断に影響します。
不慮の事故と故意・重大な過失の関係保険契約では、故意による行為だけでなく、重大な過失についても免責事項として定められていることがあります。
日本損害保険協会が示す傷害保険の主な免責事由には、契約者・被保険者・保険金受取人の故意または重大な過失、被保険者の自殺行為や犯罪行為、闘争行為などが含まれています。
また、無資格運転、酒気帯び運転、麻薬やシンナーなどを使用した運転による事故も、一般的な傷害保険では補償対象外となる場合があります。
ここで注意したいのは、通常の不注意と重大な過失は同じではないという点です。単に注意が足りなかったというだけで、すべての事故が免責になるわけではありません。具体的な判断は契約内容や事故の状況によって異なります。
病気を持っている人が事故に遭った場合はどうなる?疾病がある人が事故に遭ったからといって、必ずしも保険金が支払われなくなるわけではありません。
例えば、骨粗しょう症の人が転倒し、通常より重い骨折を負った場合、転倒という外部からの事故そのものが認められる可能性があります。
日本損害保険協会は、事故前から存在していた疾病などの影響で傷害が重くなった場合、その影響がなかったときに相当する入院・通院日数分の保険金を支払うという考え方を説明しています。
つまり、病気の有無だけで判断するのではなく、事故と傷害の因果関係、疾病が傷害に与えた影響を確認する必要があります。
【厚生労働省の統計を検証】不慮の事故の分類と2024年の死亡者数
不慮の事故は、保険契約だけで使われる言葉ではありません。厚生労働省の人口動態統計では、死亡原因を客観的に集計するための統計分類として使用されています。
この分類には、国際的な疾病・傷害・死因の分類体系であるICD-10が関係しています。
ICD-10では不慮の事故をV01~X59に分類ICD-10は、WHOが定める「疾病及び関連保健問題の国際統計分類」の第10回改訂版です。日本でも、疾病や死亡原因を統一的に把握するために活用されています。
不慮の事故は、傷病及び死亡の外因に属するV01~X59の範囲に分類されています。
一方、自殺や他殺などは別の分類です。そのため、人口動態統計でいう不慮の事故は、事故や死亡の原因を統計上区別するための概念であり、日常会話における「予期しなかった出来事」と完全に同じ意味ではありません。
不慮の事故の主な分類と具体例| 分類・ICD-10コード | 主な具体例 | 統計上の位置づけ・注意点 |
|---|---|---|
| 交通事故 V01~V98 |
自動車事故、歩行者事故、自転車事故など | 交通に関連する外因による事故 |
| 転倒・転落・墜落 W00~W17 |
階段での転倒、建物からの転落、同一平面上での転倒 | 日常生活や施設内での事故を含む |
| 不慮の溺死及び溺水 W65~W74 |
浴槽内での溺水、自然水域への転落による溺水 | 水に関係する事故を分類 |
| 不慮の窒息 W75~W84 |
食物の誤嚥、異物による気道閉塞など | 呼吸を妨げる事故を分類 |
| 煙・火及び火炎への曝露 X00~X09 |
火災、煙の吸入、火炎への曝露 | 火災や煙などによる外因を分類 |
| 有害物質による不慮の中毒及び曝露 X40~X49 |
薬物や有害化学物質による偶発的な中毒 | 有害物質への偶発的な曝露を分類 |
| その他の不慮の事故 W00~X59のその他 |
電流、極端な気温、自然の力などによる事故 | 上記の個別分類に含まれない事故 |
上記のコードは、厚生労働省の人口動態統計や疾病、傷害及び死因の統計分類に基づくものです。分類項目の細かな範囲は、適用するICD-10の版や統計表によって確認する必要があります。
2024年の不慮の事故による死亡者数は45,743人厚生労働省の人口動態統計の確定数によると、2024年の不慮の事故による死亡者数は45,743人でした。2023年の44,440人と比較すると、1,303人増加しています。
この数値は、交通事故だけでなく、転倒・転落、溺水、窒息、火災、有害物質による中毒などを含めた合計です。
なお、交通事故については、人口動態統計と警察庁の交通事故統計で死亡者数が一致しない場合があります。例えば、2024年の交通事故による死亡数は人口動態統計では3,511人ですが、警察庁が公表する交通事故発生から24時間以内の死者数は2,663人です。これは集計対象や死亡の定義が異なるためであり、単純に数字を比較することはできません。
また、e-Statの人口動態統計では、2025年確定数の公表予定が2026年11月と案内されています。そのため、ここでは公表済みの2024年確定数を基準としています。
このように、不慮の事故の統計を読む際は、対象年だけでなく、確定数か概数か、どの分類体系を使用しているかを確認することが大切です。
【保険金は支払われる?】傷害保険の支払対象と対象外になる条件
不慮の事故によるけがをした場合、加入している傷害保険や生命保険の特約によって保険金を受け取れる可能性があります。
ただし、事故が発生したという事実だけで保険金が支払われるわけではありません。保険契約に定められた支払事由に該当することが必要です。
傷害保険で支払対象となる主なケース日本損害保険協会によると、傷害保険は急激・偶然・外来の事故によってけがをした結果、入院・通院・死亡・後遺障害などが発生した場合に保険金を支払う仕組みです。
代表的な保険金の種類は次のとおりです。
- 死亡保険金:事故による傷害を直接の原因として、所定の期間内に死亡した場合。
- 後遺障害保険金:事故によって所定の後遺障害が残った場合。
- 入院保険金:事故によるけがで入院した場合。
- 手術保険金:事故によるけがの治療で所定の手術を受けた場合。
- 通院保険金:事故によるけがの治療で通院した場合。
保険金額や支払期間、支払限度日数は契約によって異なります。例えば、事故から180日以内の死亡や後遺障害を支払条件とする契約もあります。
故意・重大な過失などによって保険金が支払われないケース傷害保険には、事故の発生状況などに応じて保険金を支払わない免責事項があります。
日本損害保険協会が紹介する主な例は次のとおりです。
- 契約者、被保険者、保険金受取人の故意または重大な過失
- 被保険者の自殺行為、犯罪行為、闘争行為
- 無資格運転や酒気帯び運転による事故
- 麻薬やシンナーなどを使用した運転による事故
- 脳疾患、疾病、心神喪失によって発生した傷害
- 妊娠、出産、早産、流産、医療処置などに伴う事故
- 戦争、内乱、暴動などによる事故
- 地震、噴火、津波による事故
- 契約で定められた危険なスポーツなどによる事故
ただし、これらの免責事項は商品や特約によって異なります。例えば、地震や噴火による事故についても、専用の特約によって補償される商品があります。
熱中症や食中毒は不慮の事故に該当する?判断に迷いやすいのが、熱中症や食中毒です。
一般的な傷害保険では、熱中症は通常の急激かつ偶然な外来の事故に該当しないとされる商品があります。ただし、熱中症危険補償特約などが付いていれば、補償対象になる場合があります。
また、細菌性食中毒やウイルス性食中毒も、一般的な傷害保険では基本的に補償対象外とされることがあります。
一方、身体の外部から有毒物質を偶然かつ一時に取り込み、急激な中毒症状が発生した場合には、約款上の傷害に該当する可能性があります。
したがって、「中毒だから事故」「高温によるけがだから事故」と一律に判断することはできません。事故の原因、発生の仕方、契約上の特約を確認する必要があります。
生命保険の災害割増特約でも保険金を受け取れる?生命保険には、通常の死亡保険金に加えて、所定の不慮の事故による死亡などを対象とする災害割増特約があります。
公益財団法人生命保険文化センターによると、災害割増特約では、不慮の事故が原因で事故日から180日以内に死亡した場合、主契約の死亡保険金に上乗せして災害死亡保険金を受け取れる仕組みがあります。
ただし、対象となる不慮の事故は、約款に定められた条件と分類項目に該当する必要があります。事故による死亡であっても、すべてのケースで災害死亡保険金が支払われるわけではありません。
【保険金を請求する前に確認】事故発生後の手続きと重要な注意点
不慮の事故によってけがをした場合は、治療を優先するとともに、事故の発生状況を記録しておくことが重要です。
保険会社が支払可否を判断する際には、事故の内容、傷害の原因、医師の診断内容、事故と治療の因果関係などが確認されます。
1.事故の日時・場所・状況を記録する事故が発生した日時や場所、事故の原因、発生直後の状況などを記録します。交通事故であれば、警察への届出や事故証明に関する手続きも確認してください。
2.医療機関で診察を受ける事故によるけがについて医療機関を受診し、診断を受けます。事故と傷害の因果関係を判断するうえで、医師の診断書や診療記録は重要な資料になります。
3.保険会社へ事故を報告する加入している傷害保険や生命保険の窓口に事故の発生を報告します。事故の種類によっては、保険会社指定の事故報告書や診断書などが必要になります。
4.必要書類を提出して支払条件を確認する一般的には、保険金請求書、医師の診断書、事故状況報告書、本人確認書類などが必要になります。死亡保険金の場合は、死亡診断書や戸籍関係書類などが求められることもあります。
提出書類は保険商品や請求内容によって異なるため、事前に保険会社へ確認してください。
また、事故の発生日から請求までの期間に関する規定や、入院・通院の支払限度日数も確認しておくと安心です。
保険金請求で特に注意したいポイント事故の状況については、実際に起きたことを正確に伝える必要があります。疾病の有無、事故当時の状況、飲酒の有無などについても、事実に沿って説明することが大切です。
事故と疾病のどちらが傷害の主な原因なのか判断が難しい場合は、保険会社に判断の根拠となる約款の条項や必要な医療資料を確認しましょう。
支払対象外と判断された場合でも、契約内容や事故の事実関係に疑問があれば、具体的な理由の説明を求めることができます。
【よくある疑問を解決】不慮の事故とはに関するよくある質問(FAQ)
Q1:不慮の事故とは、簡単にいうとどのような事故ですか?
A1:本人が意図せず、予測できない状況で発生する事故です。保険上は、原則として急激・偶然・外来の3要件を満たす必要があります。交通事故、転倒、溺水、窒息、火災などが代表例です。
Q2:転倒して骨折した場合は不慮の事故になりますか?
A2:突然の転倒によって骨折した場合は、急激性・偶然性・外来性を満たす事故として認められる可能性があります。ただし、病気による意識障害が転倒の原因だった場合などは、判断が異なることがあります。
Q3:病気が原因で転倒した場合も傷害保険の対象になりますか?
A3:疾病が直接の原因となって転倒した場合は、外来性が認められず、傷害保険の対象外となる可能性があります。ただし、疾病が事故による傷害の程度に影響した場合などは、個別の事情に応じて判断されます。
Q4:交通事故は不慮の事故に含まれますか?
A4:一般的には含まれます。自動車事故や歩行中の接触事故、自転車事故などが代表例です。ただし、飲酒運転や無資格運転など、約款で定められた免責事項に該当すると保険金が支払われない場合があります。
Q5:故意や重大な過失による事故でも保険金は受け取れますか?
A5:故意や重大な過失は、一般的な傷害保険で免責事項として定められています。ただし、通常の不注意と重大な過失は異なります。実際の支払可否は契約内容と事故状況によって判断されます。
Q6:不慮の事故と病気による死亡は何が違いますか?
A6:不慮の事故による死亡は、事故という外部の原因が直接の原因となった死亡です。一方、病気による死亡は、疾病が直接の原因となった死亡です。生命保険では、通常の死亡保険金と災害死亡保険金で支払条件が異なる場合があります。
Q7:不慮の事故による死亡者数はどの統計で確認できますか?
A7:厚生労働省の人口動態統計で確認できます。2024年の確定数では45,743人です。交通事故、転倒・転落、溺水、窒息、火災などの分類別データも公表されています。
不慮の事故とは、予期しない状況で発生する事故を指します。特に傷害保険では、事故による傷害が急激・偶然・外来という3つの要件を満たしているかが基本的な判断基準になります。
交通事故、転倒・転落・墜落、不慮の溺死及び溺水、不慮の窒息、火災、有害物質による中毒などは代表的な事故です。ただし、病気による身体内部の異常が原因となった傷害や、長期間にわたる身体への負担、故意による行為などは、保険上の取り扱いが異なります。
また、厚生労働省の人口動態統計では、不慮の事故をICD-10のV01~X59に分類しています。2024年の死亡者数は45,743人であり、日常生活に潜む事故が社会的にも大きな課題であることが分かります。
【プロの結論】
不慮の事故を正しく理解するうえで最も重要なのは、「事故が起きたかどうか」だけで判断しないことです。事故の原因が身体の外部にあるのか、発生が予測できなかったのか、事故から傷害までが直接的につながっているのかを確認する必要があります。
加えて、統計上の不慮の事故と、保険金の支払対象となる不慮の事故は必ずしも同じ範囲ではありません。人口動態統計の分類に該当することだけで、保険金の支払いが保証されるわけではない点にも注意が必要です。
保険金を請求する場合は、加入している保険の約款、免責事項、特約、支払対象となる傷害の条件を確認しましょう。定義と事故の原因を正しく理解することが、適切な補償を受けるための第一歩です。
主な根拠資料
- 厚生労働省「人口動態統計(2024年確定数)」およびe-Statの統計分類。
- 日本損害保険協会「損害保険Q&A・傷害保険」。
- あいおいニッセイ同和損害保険「急激・偶然・外来の定義」(2026年5月更新)。
- 三井住友海上プライマリー生命保険「不慮の事故の適用条件」。
- 生命保険文化センター「災害割増特約」。