「住民税非課税世帯なのに、預貯金が数千万円ある」「持ち家に住み、年金を受け取りながら株式投資もしている」――。こうした状況を知ると、本当に住民税非課税世帯なのか、疑問に感じる人もいるでしょう。収入が少ない世帯を支援する制度である以上、資産を十分に持つ人まで対象になるのは不公平ではないか、という声が生まれるのも自然なことです。
しかし、住民税非課税世帯の判定は、基本的に預貯金や不動産の保有額ではなく、前年の所得と家族構成などを基準に行われます。2026年11月現在、令和8年度の住民税制度では、給与収入だけなら単身者の非課税目安は年収110万円以下です。加えて、遺族年金・障害年金、退職金、NISAの運用益などには、それぞれ異なる税務上の取り扱いがあります。
つまり、資産が多いことと住民税が非課税になることは、必ずしも矛盾しません。2026年度の判定基準、自治体による違い、数千万円の預貯金を保有できる仕組み、給付金の対象条件まで、公的機関の最新公表情報をもとに整理します。
【まず結論】住民税非課税世帯なのに金持ちに見えるのはなぜ?5つの理由
住民税非課税世帯なのに生活に余裕があるように見える最大の理由は、税金の判定で使う「所得」と、実際に保有している「資産」が別の概念だからです。
住民税は、原則として前年の所得を基準に課税されます。一方、預貯金は過去に得た所得を貯蓄したものや、相続などによって取得した財産である可能性があります。現在の所得が少なければ、まとまった資産を持っていても非課税になることがあります。
理由1:預貯金が数千万円あっても、それ自体は所得ではない銀行口座に3,000万円の預金があったとしても、その残高がそのまま住民税の課税所得になるわけではありません。
住民税の非課税判定では、給与所得、事業所得、不動産所得、公的年金等に係る雑所得など、法律上の所得を基準にします。預金の元本は資産であり、所得とは区別されます。
たとえば、現役時代に働いて貯めたお金を退職後に取り崩して生活している人は、年間の給与収入がなくなり、老齢年金も一定水準以下であれば、預貯金を維持したまま住民税非課税になる可能性があります。
理由2:持ち家があっても、それだけでは課税されない自宅の評価額が高くても、住んでいる家を所有しているという事実だけで、その評価額が毎年の住民税の所得に加算されるわけではありません。
土地や建物は資産であり、給与や事業によって得た所得とは性質が異なります。もちろん、固定資産税は別途発生しますし、所有する物件を賃貸に出して家賃収入を得れば、不動産所得として住民税の判定に影響します。
したがって、持ち家を所有している高齢者と、家賃収入を得ている不動産オーナーでは、同じ不動産を保有していても税務上の扱いが異なります。
理由3:相続や贈与で資産を取得している親族から相続した現金や不動産は、通常の給与所得や事業所得とは異なります。相続や贈与によって取得した財産は、原則として住民税の課税所得には含まれず、相続税や贈与税の制度で扱われます。
そのため、まとまった遺産を受け取った人が、その後に仕事を辞めて年間所得を抑えれば、資産を保有したまま住民税非課税になるケースも考えられます。
ただし、相続した不動産を賃貸すれば家賃収入が発生します。また、相続した土地や建物を売却すれば、譲渡所得に関する課税関係が生じる場合があります。
理由4:課税対象にならない年金を受け取っている年金収入があるからといって、必ず住民税が課税されるわけではありません。
代表的なのが遺族年金と障害年金です。これらは法律に基づく公的な非課税所得であり、一般的な老齢年金とは異なります。受給額が比較的大きくても、それだけで住民税の課税対象になるわけではありません。
理由5:退職後の資産運用で生活している退職後に給与収入がなくても、過去の貯蓄や投資資産を使って生活することは可能です。
加えて、NISA口座で得た対象の配当や売却益は非課税です。税務上の所得として算入されない運用益を活用している場合、金融資産が多くても住民税の非課税判定と両立することがあります。
このように、住民税非課税世帯という情報だけから、その家庭の総資産や生活水準まで判断することはできません。
【2026年最新】住民税非課税世帯の判定基準と所得制限を解説
2026年の住民税を確認するとき、最初に理解したいのが課税年度と所得の対象期間です。
2026年度(令和8年度)の住民税は、原則として2025年1月1日から12月31日までの所得をもとに計算されます。2026年に収入が減少したとしても、その影響が通常反映されるのは翌年度の住民税です。
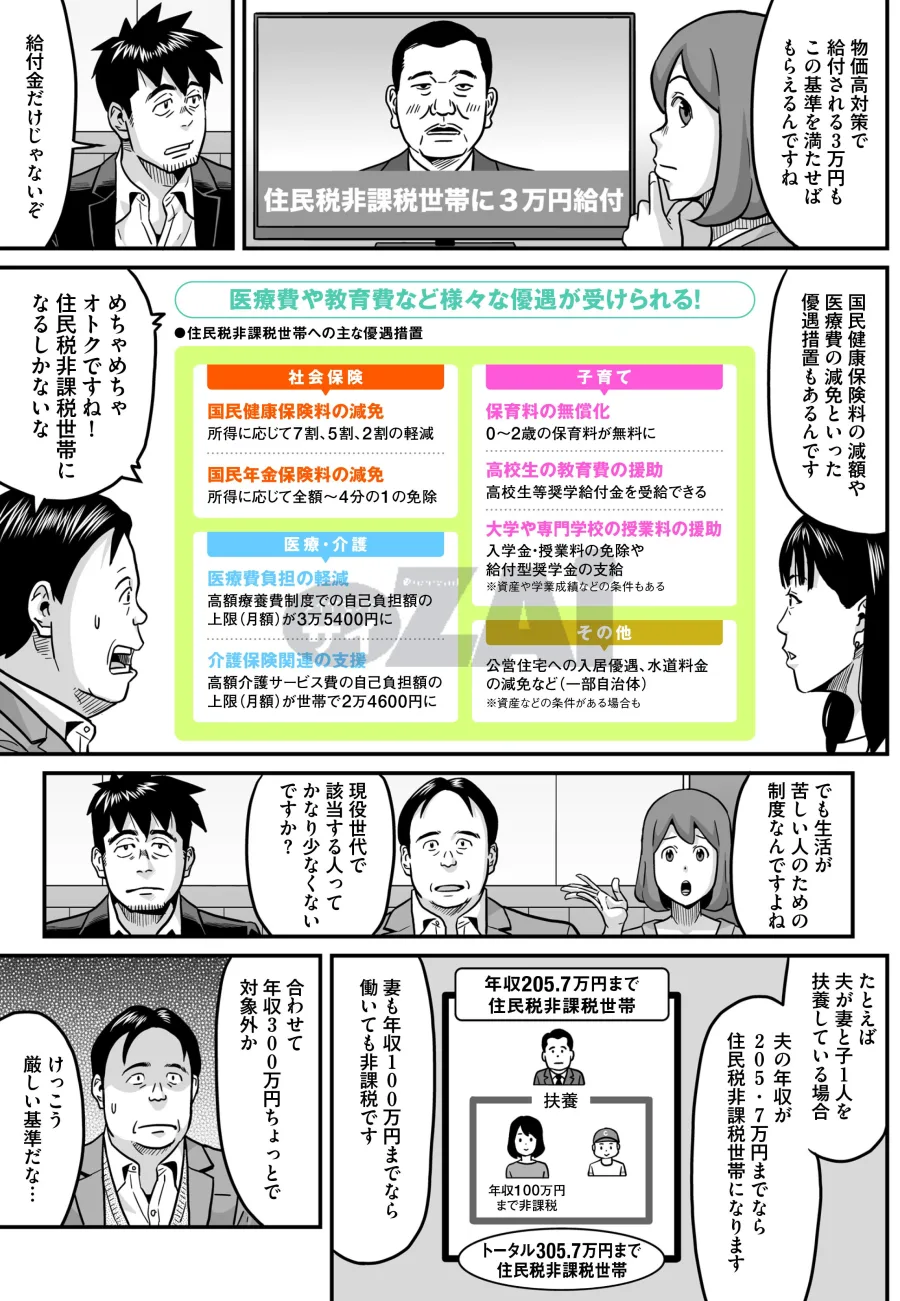
2026年度の非課税限度額東京都江東区などの公表基準では、2026年度の住民税について、均等割と所得割の両方が非課税になる所得基準は次のように整理されています。
- 扶養親族等がいない場合:前年の合計所得金額45万円以下
- 扶養親族等がいる場合:35万円×(扶養親族等の数+1)+31万円以下
- 障害者・未成年者・寡婦・ひとり親に該当する場合:前年の合計所得金額135万円以下
- 生活保護法による生活扶助を受けている場合:原則として非課税
ここで重要なのは、上記の金額が給与の額面年収ではなく、原則として合計所得金額を基準にしていることです。
給与収入だけの単身者であれば、2026年度の給与所得控除65万円を差し引くため、合計所得金額45万円以下という条件は、給与収入110万円以下に相当します。
給与収入だけの場合の具体的な目安2026年度の住民税における代表的な目安は次のとおりです。
| 判定項目 | 2026年度の基準 | 注意点 |
|---|---|---|
| 単身・扶養なし | 合計所得45万円以下 | 給与のみなら年収110万円以下 |
| 扶養親族あり | 35万円×(扶養人数+1)+31万円以下 | 扶養人数や自治体の基準を確認 |
| 障害者・未成年者 | 合計所得135万円以下 | 所定の要件を満たす必要がある |
| 生活扶助受給者 | 原則非課税 | 生活保護法による生活扶助が対象 |
| 給与収入のみの単身者 | 年収110万円以下 | 2025年中の給与収入が対象 |
なお、16歳未満の扶養親族も、非課税限度額の計算における扶養親族等に含まれる場合があります。扶養控除そのものが適用されるかどうかとは別の話なので、混同しないようにしましょう。
2027年度からは給与収入119万円以下に変更2026年11月時点で、翌年度以降の税制改正にも注意が必要です。
2026年度の給与所得控除の最低保障額は65万円ですが、2027年度・2028年度の住民税では、一定の給与収入に対する最低保障額が74万円に引き上げられます。
この変更に伴い、扶養親族がいない給与所得者については、2026年中および2027年中の給与収入が119万円以下であれば、2027年度・2028年度の住民税が非課税となる基準が公表されています。
ここで注意したいのは、2026年度の判定基準が110万円から119万円にすでに変更されたわけではないことです。
2026年度は110万円以下、2027年度以降の該当年度は119万円以下というように、課税年度と収入年を分けて確認する必要があります。
住民税非課税世帯は世帯全員の所得で判断する個人が住民税非課税であることと、世帯全員が住民税非課税であることは同じではありません。
たとえば、夫婦のうち一人が非課税でも、もう一人に一定以上の給与所得があり住民税が課税されていれば、通常は住民税非課税世帯には該当しません。
親子で同じ住民票上の世帯を構成している場合も同様です。親が年金生活で非課税でも、同一世帯の子どもが住民税を納めていれば、世帯全員が非課税という条件は満たしません。
また、住民税の非課税判定は、原則としてその年の1月1日時点の住所地や前年所得などをもとに行われます。引っ越しや世帯構成の変更がある場合は、課税自治体と給付金の基準日をそれぞれ確認することが必要です。
【預貯金・持ち家・退職金】資産が多くても非課税になる仕組み
「預貯金が数千万円あるのに住民税非課税世帯なのはおかしい」という疑問に対して、最も重要なのが資産要件の有無です。
一般的な個人住民税の非課税判定には、預貯金の残高や自宅の資産価値を直接調べて課税・非課税を決める仕組みはありません。
所得基準を満たしているかどうかが基本であり、資産をいくら持っているかだけで非課税資格が失われることはありません。
預貯金数千万円でも非課税になる具体例たとえば、現役時代に長年働いて2,000万円の預貯金を形成した人が、退職後に老齢年金を受け取りながら生活しているとします。
その人の現在の給与収入がなく、年金所得などを合算した結果が居住自治体の非課税限度額以下であれば、預貯金が2,000万円あるという理由だけで住民税が課税されるわけではありません。
預貯金は過去に蓄積した財産であり、現在の所得とは異なるためです。
ただし、預貯金から生じる利息など、金融商品の種類や課税方式によっては別途税務上の取り扱いがあります。資産残高だけを見て、すべての金融収入が非課税になると理解するのは誤りです。
持ち家や相続財産も直接の判定対象ではない住居として利用している持ち家の価値は、通常の住民税非課税判定における所得とは区別されます。
また、親から相続した預金や不動産も、相続したという事実だけで給与所得などに加算されるものではありません。
ただし、相続した不動産を賃貸に出している場合は家賃収入が不動産所得となり、株式の配当や不動産の売却益なども課税方式に応じて所得判定に影響します。
退職金は通常の給与や年金と異なる扱い退職金も、住民税非課税世帯を考えるうえで見落としやすいポイントです。
通常、退職手当等に対する退職所得は、給与所得や年金所得とは区分して課税されます。退職所得に対する住民税は、原則として退職金の支給時に計算され、勤務先などが特別徴収して納入します。
加えて、江戸川区が公表する「合計所得金額」の説明では、均等割の非課税判定に使う合計所得金額には、分離課税の対象となる退職所得を含めないことが明示されています。
そのため、退職金を受け取ったからといって、その金額がそのまま翌年度の住民税非課税判定に加算されるわけではありません。
退職金の支給時には別途住民税が課税される場合があるため、「退職金が非課税」という意味ではない点に注意してください。
ただし、別の福祉制度には資産要件があるここは非常に重要な区別です。
住民税そのものの非課税判定には原則として資産要件がありませんが、すべての福祉制度が同じ仕組みというわけではありません。
たとえば、介護保険施設を利用する際の食費・居住費の負担を軽減する補足給付などでは、住民税非課税という所得要件に加え、預貯金や有価証券などの資産要件が設けられています。
つまり、住民税非課税世帯であることと、資産を持っていてもすべての福祉サービスを同じ条件で利用できることは別問題です。
制度ごとに所得要件と資産要件を分けて確認することが、誤解を防ぐポイントになります。
【年金収入・遺族年金・障害年金】収入があっても非課税になるケース
高齢者の住民税非課税世帯について考えるとき、年金の種類は非常に重要です。
「年金を毎月受け取っているのに住民税がかからない」という状況には、制度上の理由があります。
老齢年金は原則として課税対象国民年金や厚生年金などの老齢年金は、公的年金等に係る雑所得として住民税の計算対象になります。
ただし、年金収入の全額が所得になるわけではありません。公的年金等控除を差し引いた後の金額が所得として計算されます。
宝塚市が2026年2月に公表した住民税非課税の目安では、公的年金収入のみの場合、次の金額が示されています。
- 65歳以上:年金収入155万円以下
- 65歳未満:年金収入105万円以下
同一生計配偶者がいる場合には、それぞれ211万円以下、171万3,000円以下という目安も示されています。
ただし、これは宝塚市が示す条件に基づく例です。年齢、扶養親族の有無、居住自治体の級地区分、年金以外の所得などによって基準は変わります。
遺族年金は受給額にかかわらず原則非課税遺族年金は、亡くなった人の加入状況などに応じて遺族に支給される公的年金です。
国民年金法や厚生年金保険法などに基づいて支給される遺族年金は、原則として所得税・住民税の課税対象になりません。
そのため、遺族年金を年間にまとまった金額受け取っていても、その金額を通常の老齢年金収入と同じように合計所得金額へ加算することはありません。
遺族年金と老齢年金を同時に受給している場合は、課税対象となる年金と非課税となる年金を区別して計算する必要があります。
障害年金も非課税所得として扱われる障害基礎年金や障害厚生年金も、原則として非課税所得です。
日本年金機構は、障害年金や遺族年金について、所得税の課税対象ではないため、公的年金等の源泉徴収票を送付しないと案内しています。
この仕組みは、障害や死亡によって生じる生活上の負担を考慮した制度設計と関係しています。
障害年金や遺族年金を受け取っている人は、課税対象となる老齢年金だけでなく、給与収入や事業所得などの有無も合わせて確認する必要があります。
年金生活者支援給付金も確認したい年金生活者支援給付金は、一定の所得要件などを満たす年金受給者の生活を支える制度です。
老齢基礎年金を受給する人の場合、65歳以上であることに加え、同一世帯の全員が市町村民税非課税であることや、前年の公的年金等の収入金額とその他の所得の合計額が所定の基準以下であることなどが条件になります。
障害基礎年金や遺族基礎年金の受給者にも、それぞれ別の給付要件が設けられています。
したがって、住民税非課税世帯であることだけで自動的に受給できる制度ではありません。
【NISA・配当所得】運用益や確定申告で非課税判定はどう変わる?
預貯金だけでなく、株式や投資信託などの金融資産を保有している人にとって重要なのが、NISAと配当所得の取り扱いです。
投資で利益を得ているからといって、必ず住民税非課税世帯から外れるわけではありません。口座の種類や確定申告の有無によって結果が変わります。
NISAの運用益は原則として非課税2024年に始まった新NISAでは、対象となる上場株式等の配当や売却益が非課税になります。
2026年4月1日現在の国税庁の案内では、年間投資枠は次のとおりです。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 非課税保有限度額:総額1,800万円
- 成長投資枠の非課税保有限度額:1,200万円
NISA口座で対象となる運用益は、通常の課税対象となる配当所得や譲渡所得とは異なり、住民税の所得判定に算入されません。
そのため、NISAで資産を運用している人が、まとまった利益を得ていても、その利益だけを理由に住民税非課税世帯から外れるわけではありません。
ただし、上場株式等の配当を非課税にするには、原則として株式数比例配分方式を選択する必要があります。発行会社から直接配当を受け取る場合は課税扱いになることがあるため、証券口座の受取方式を確認してください。
配当所得を確定申告すると非課税判定に影響する場合があるNISA以外の口座で株式投資をしている場合は、配当所得や株式の譲渡益の扱いに注意が必要です。
源泉徴収ありの特定口座では、一定の上場株式等の配当や譲渡益について、申告不要制度を選択できます。
この場合、源泉徴収によって課税関係が終了するため、通常は別途申告する必要がありません。
一方、還付を受けるなどの目的で確定申告をすると、申告した配当所得や譲渡所得が住民税の合計所得金額などに算入される場合があります。
特に注意したいのが、2024年度(令和6年度)の住民税から、上場株式等の配当所得や譲渡所得について、所得税と住民税で異なる課税方式を選択できなくなったことです。
以前は、所得税では総合課税や申告分離課税を選び、住民税では申告不要とする方法が認められていました。しかし、現在は所得税で選んだ課税方式が住民税にも適用されます。
確定申告前に確認すべき3つのポイント- 配当所得:申告すると合計所得金額や各種控除の判定に影響する可能性がある。
- 株式の譲渡益:申告分離課税で申告した場合、住民税の所得判定や保険料算定に影響する場合がある。
- NISAの利益:対象となる非課税運用益は通常の課税所得に算入されない。
確定申告をすれば税金が戻る可能性がある一方で、住民税非課税の判定や国民健康保険料、介護保険料などが変わる可能性もあります。
還付される税額だけを見て申告するのではなく、翌年度の住民税や社会保険料への影響まで含めて比較することが大切です。
【給付金】2026年の対象条件と自治体ごとの違いを確認
住民税非課税世帯という言葉が注目される大きな理由の一つが、物価高対策などで実施される給付金です。
ただし、住民税非課税世帯であれば、全国どこでも同じ金額を受け取れるわけではありません。2026年は自治体ごとの事業内容、基準日、対象となる税年度、申請期限などを確認する必要があります。
2026年11月の自治体給付金の具体例静岡県袋井市では、2026年10月に「袋井市物価高騰対応重点支援給付金」の案内が更新されました。
公表されている制度の概要は次のとおりです。
- 給付額:1世帯当たり1万円
- 基準日:2026年9月1日
- 対象:袋井市に住民登録があり、世帯全員が2026年度住民税均等割非課税である世帯
- 対象外:租税条約による免除の適用を受けている世帯など
- 確認書の返送・電子申請期限:2026年11月17日
また、2026年10月に公表された北九州市のくらし応援手当では、2026年度住民税の所得割が非課税である世帯を対象に、1世帯当たり1万円を支給する制度が案内されています。こちらは基準日や過去の受給歴など、袋井市とは異なる条件が設定されています。
この2つの例からも、給付金の対象条件は自治体によって異なることが分かります。
住民税非課税世帯でも給付金を受け取れないケース給付金の制度では、税金の非課税判定とは別に、支給対象者を限定する条件が設けられる場合があります。
代表的な確認事項は次のとおりです。
- 指定された基準日に、その自治体に住民登録があるか。
- 世帯全員が対象年度の住民税非課税要件を満たしているか。
- 課税されている人の税法上の扶養親族だけで構成された世帯ではないか。
- 租税条約による免除など、給付対象外となる特例に該当しないか。
- 過去に同じ趣旨の給付金を受給していないか。
- 必要な確認書や申請書を期限内に提出しているか。
特に注意したいのが、健康保険上の扶養と税法上の扶養は別の制度だという点です。
健康保険では扶養から外れていても、税法上は親族の扶養に入っている可能性があります。給付金の対象判定で税法上の扶養関係が確認される場合には、本人の収入が少ないだけでは対象にならないことがあります。
自治体ごとの違いを比較する際のポイント非課税限度額についても、自治体によって基準が異なる場合があります。
住民税の非課税限度額には、生活保護基準に基づく地域区分や自治体の条例などが関係するためです。
東京都23区の基準と地方都市の基準が必ずしも同じとは限りません。また、同じ自治体でも、均等割と所得割の両方が非課税になる条件と、所得割だけが非課税になる条件は異なります。
加えて、給付金では「均等割非課税世帯」を対象にするものもあれば、「所得割非課税世帯」や「均等割のみ課税世帯」まで対象に含めるものもあります。
住民税非課税世帯という言葉だけで給付金の対象かどうかを決めつけず、必ず制度の公式案内を確認してください。
自分が対象かどうかを確認する方法給付金を受け取れる可能性がある人は、次の順番で確認すると効率的です。
- 市区町村から届いた住民税の課税・非課税証明書や通知書を確認する。
- 世帯全員の住民税の課税状況を確認する。
- 自治体の公式サイトで2026年度の給付金事業を調べる。
- 基準日、扶養関係、対象年度、支給額、申請期限を確認する。
- 確認書や申請書が必要な場合は、期限内に提出する。
収入が少なくても、所得の申告が必要なケースや、自治体が所得状況を把握できていないケースでは、通知が届かないことがあります。
自分が対象と思われるのに案内が届かない場合は、市区町村の住民税担当課や給付金担当窓口に問い合わせることが重要です。
【住民税非課税世帯と金持ち】に関するよくある質問(FAQ)
Q1:住民税非課税世帯なのに預貯金が3,000万円あっても問題ありませんか?
A1:一般的な住民税の非課税判定では、預貯金の残高そのものは所得に含まれません。前年の合計所得金額などの条件を満たしていれば、預貯金が3,000万円あっても住民税非課税になる可能性があります。ただし、介護保険の補足給付など、別の制度では資産要件が設けられている場合があります。
Q2:持ち家がある高齢者でも住民税非課税世帯になれますか?
A2:なれます。持ち家の評価額は、通常の住民税非課税判定における所得には含まれません。ただし、賃貸収入や不動産売却益などがある場合は、別途所得として判定に影響することがあります。
Q3:遺族年金だけで生活している場合、住民税は課税されますか?
A3:公的な遺族年金は原則として非課税所得です。そのため、遺族年金の受給額だけで住民税が課税されることはありません。ただし、給与や不動産所得など、別の課税対象所得がある場合は総合的な確認が必要です。
Q4:退職金を2,000万円受け取った場合、翌年は住民税非課税世帯から外れますか?
A4:通常の退職所得は、給与所得などとは分離して課税され、住民税の非課税判定に使用する合計所得金額には含まれません。そのため、退職金を受け取った事実だけで翌年度の非課税世帯から外れるわけではありません。ただし、退職金に対する住民税が別途課税される場合があります。
Q5:NISAで年間100万円の利益が出ても住民税非課税世帯でいられますか?
A5:NISA口座で適切に非課税扱いとなる対象の配当や売却益は、通常の課税所得に算入されません。そのため、その利益だけで住民税非課税の資格を失うわけではありません。ただし、NISA以外の口座で得た利益や、配当の受取方法には注意が必要です。
Q6:住民税非課税世帯なら2026年の給付金は必ずもらえますか?
A6:必ずもらえるわけではありません。給付金ごとに基準日、対象年度、住民登録、世帯全員の課税状況、扶養関係などの条件が設定されています。自治体によって給付の有無や金額、申請期限も異なります。
Q7:住民税非課税世帯かどうかはどこで確認できますか?
A7:住民登録がある市区町村の住民税担当窓口で確認できます。住民税の課税・非課税証明書を取得する方法もあります。給付金の対象については、税務担当窓口とは別に給付金担当窓口へ確認すると確実です。
住民税非課税世帯なのに預貯金が数千万円ある、持ち家を所有している、投資を続けているという状況は、必ずしも制度上の矛盾ではありません。
住民税の基本的な判定基準は、保有資産の総額ではなく、前年の所得と家族構成、本人の属性などです。過去に蓄積した預貯金、相続した財産、自宅の価値などは、通常の非課税判定において直接の所得として扱われません。
また、遺族年金や障害年金のような非課税所得、退職所得の分離課税、NISAの非課税運用益なども、一般的な給与所得や老齢年金とは異なる仕組みで扱われています。
2026年度の住民税については、2025年中の所得が基本的な判定対象であり、給与収入のみの単身者では年収110万円以下が代表的な非課税の目安です。加えて、2027年度以降は給与所得控除の改正によって119万円以下という新しい基準が適用される予定です。
一方、給付金や介護保険の負担軽減制度などでは、住民税の非課税判定とは別に資産要件や扶養要件が設けられることがあります。住民税が非課税だからといって、すべての支援制度を同じ条件で利用できるわけではありません。
【プロの結論】
住民税非課税世帯を判断するときに見るべきなのは、見た目の生活水準や銀行口座の残高ではなく、課税対象となる所得の種類、前年の所得、世帯全員の課税状況、そして利用する制度の個別要件です。
「金持ちなのに非課税」という表面的な印象だけでは、その人が制度の対象になる理由も、制度が公平かどうかも判断できません。
制度を正しく理解するためには、住民税の所得判定と福祉制度の資産判定を分けて考えることが不可欠です。2026年以降も税制改正や自治体独自の給付事業が続くため、最新の判定基準と公式発表を定期的に確認することが、損をしないための確実な方法です。
主な公的根拠資料: 江東区、宝塚市、江戸川区、国税庁、日本年金機構、台東区、福津市、袋井市の2026年公表情報を参照しています。