2026年11月7日現在、ホルムズ海峡をめぐる緊張は収束していない。米国・イスラエルによるイラン攻撃を発端とした中東情勢の悪化により、世界のエネルギー輸送を支えてきた重要航路は、長期にわたって通航困難な状態に置かれている。タンカーへの攻撃や機雷の危険、船舶保険料の上昇などが重なり、原油の調達だけでなく、海上輸送、化学産業、電気料金、食品価格にまで影響が広がっている。
日本にとって問題が深刻なのは、2025年の原油輸入量の94.0%を中東に依存していたという構造的な弱点があるためだ。一方、国家備蓄の放出、米国などからの代替調達、サウジアラビアのヤンブー港やUAEのフジャイラ港を利用した輸送など、供給を維持する対策も進んでいる。2026年の公表資料と最新の海上交通データから、封鎖の実態、備蓄の残量、原油・LNG価格、ガソリンや食品への影響、今後の見通しを詳しく検証する。
【2026年11月最新】ホルムズ海峡は封鎖されたまま?現在の通航状況と中東情勢
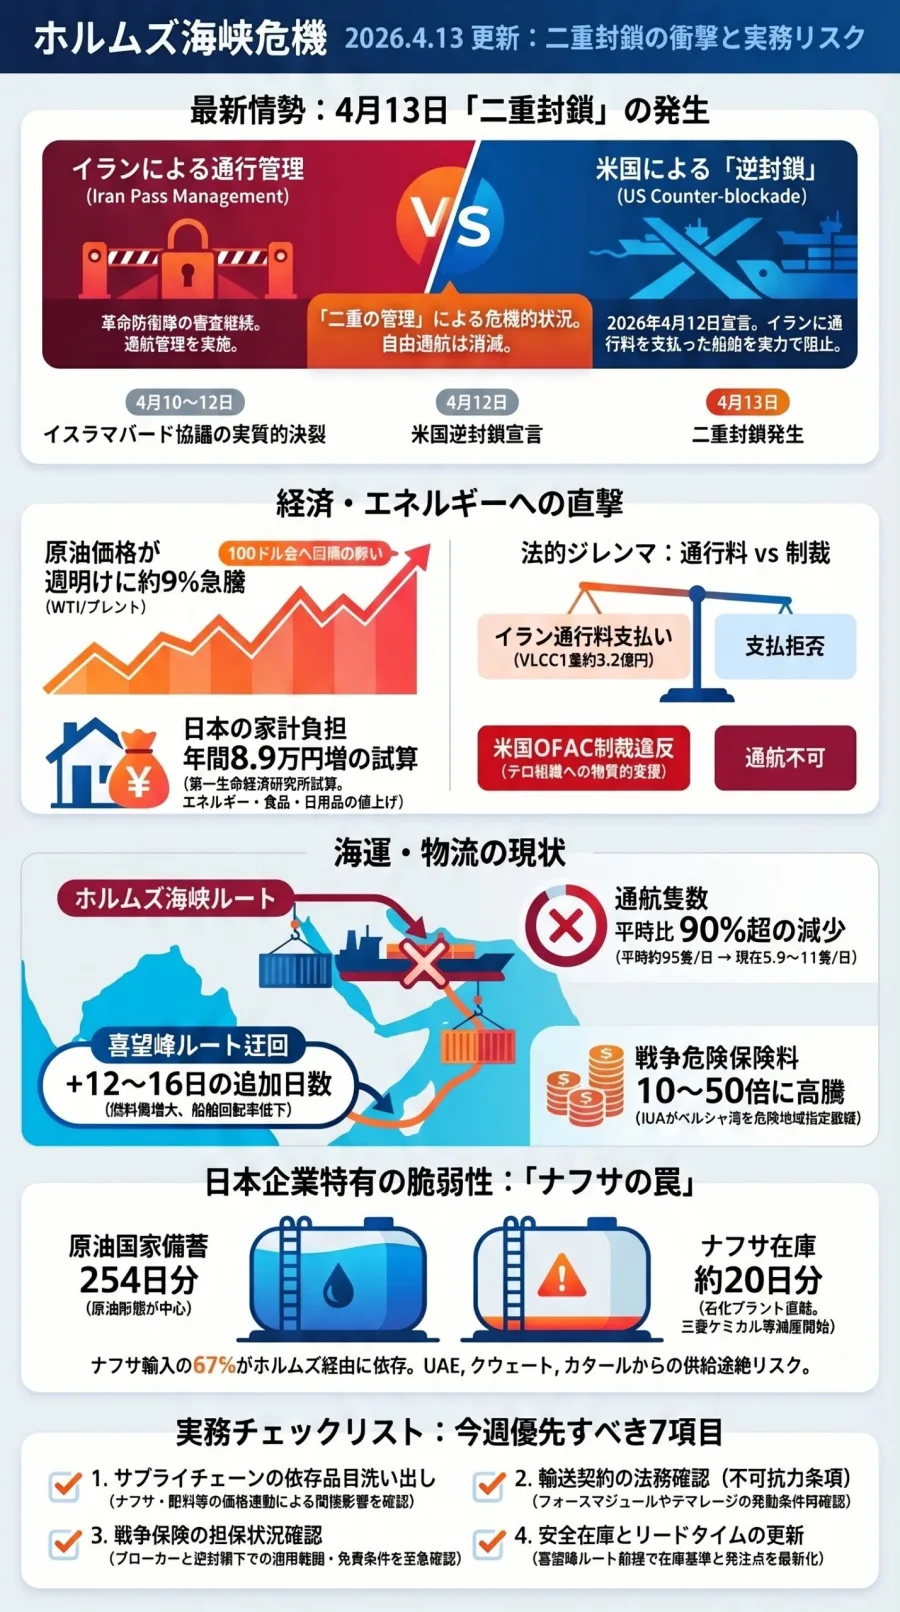
ホルムズ海峡は、ペルシャ湾とオマーン湾を結ぶ海上交通の要衝だ。サウジアラビア、UAE、クウェート、カタール、イラクなどの産油国から輸出される原油や天然ガスの輸送に欠かせない。
2026年2月28日、米国とイスラエルによるイラン攻撃をきっかけに中東情勢が急速に悪化。その後、イランによる反撃や商船への攻撃、米国による対イラン措置などが重なり、ホルムズ海峡の航行リスクは急激に高まった。ジェトロの2026年10月14日付分析でも、この情勢悪化による海峡の通航混乱が日本と中東の貿易を大きく変えたと報告されている。
注目すべきなのは、11月に入っても船舶への攻撃が続いている点だ。
英国海事貿易オペレーションズ(UKMTO)が2026年11月6日に公表した週間報告書によると、2月28日以降、ホルムズ海峡周辺で同機関に報告された事案は96件に達した。
同報告書では、10月29日から11月4日までの7日間について、米国側が公表した護衛・支援通航とAIS(船舶自動識別装置)による確認データを合わせた通航数が、出港170隻、入港155隻とされている。戦争前の水準と比較すると、通航量は約65%減少した。
つまり、海峡を通過する船舶が完全にゼロになったわけではない。しかし、通常の商業航行が回復したともいえない。なお、この集計にはAISを発信していない船舶に関する米国側の報告も含まれており、AISだけで確認できる通航数とは区別する必要がある。
さらに11月5日、ロイターは、11月1日以降に少なくとも5隻の船舶が事案を報告し、タンカーへの攻撃が高い頻度で続いていると伝えた。11月7日にはイラン南部のケシュム島などで爆発音が確認されたとイラン国営テレビが報道。イラン革命防衛隊海軍は、その後、許可されていない航路を通ろうとした2隻の石油タンカーが機雷に接触して炎上したと発表した。ただし、爆発音とタンカーの事案との関連は確認されていない。
こうした状況から、2026年11月7日時点の海峡は、単純な全面閉鎖というよりも、軍事的な制限や攻撃リスクによって通常の商業輸送が大幅に阻害された状態と捉えるのが実態に近い。
なぜホルムズ海峡の問題が長期化しているのか背景には、米国・イスラエルとイランの軍事的対立だけでなく、海峡の管理権、米国による対イラン制裁や港湾封鎖、核開発をめぐる交渉など複数の問題が存在する。
11月5日のロイター報道では、カタールの仲介によって米国とイランの協議が続いているものの、和平合意に向けた主要な争点では双方の隔たりが残っているとされた。市場では米国の追加攻撃が抑制されるとの期待から原油価格が下落する場面もあったが、外交交渉の進展と海上輸送の安全回復は別問題だ。
軍事的な緊張が緩和しても、船主や保険会社が安全性を確認し、通常の航行計画に戻すまでには時間がかかる。ホルムズ海峡の問題は、政治的な停戦だけで即座に解決するものではない。
【日本への影響】原油の中東依存度94%という構造的なリスク
日本はなぜホルムズ海峡の影響を受けやすいのか日本のエネルギー安全保障を考えるうえで、最も重要なのが原油の輸入構造だ。
ジェトロが財務省貿易統計を基にまとめた2026年10月の分析によると、2025年の日本の原油・粗油輸入量に占める中東の割合は94.0%だった。つまり、輸入原油の大部分を中東地域に依存していたことになる。
日本は1970年代のオイルショックを経験して以来、輸入先の多角化や石油備蓄の拡充を進めてきた。しかし、東南アジアなどの産油国では国内消費が増加し、輸出余力が縮小。ロシアからの輸入減少なども重なり、中東への依存度は再び高くなっていた。
原油はガソリンや軽油、灯油だけでなく、化学製品、プラスチック、合成繊維、塗料など幅広い産業の基礎原料でもある。輸入が滞れば、エネルギー価格だけでなく製造業のコストにも影響する。
2026年には日本の原油調達先に大きな変化が起きたただし、2025年の94%という数字を、そのまま2026年後半にも当てはめることはできない。ホルムズ海峡の混乱を受け、日本は米国を中心に中東以外からの調達を大幅に増やしている。
ジェトロの分析によると、2026年4月の中東からの原油・粗油輸入量は前年同月比67.2%減の384万キロリットルだった。一方、米国からの輸入は46万キロリットルに増加し、エクアドルなどからの調達も行われた。
さらに8月の速報値では、日本の原油・粗油輸入総量1,159万キロリットルのうち、中東が726万キロリットルで62.6%、米国が366万キロリットルで31.6%を占めた。
これは日本の調達構造が危機対応によって変化したことを示している。ただし、中東依存が解消したわけではない。輸入元を変えるには、原油の品質、製油所の設備、契約条件、タンカーの確保、輸送距離などの調整が必要になる。
また、経済産業省の説明をジェトロが紹介したところによると、2026年7月の原油調達量は日量約240万バレルとなり、前年の平月比で100%を達成した。代替調達によって数量面の回復は進んだものの、輸入価格や輸送コストは高い状態が続いている。
【備蓄は何日分?】日本の石油備蓄放出と代替調達の実績
2026年に実施された国家備蓄の放出日本政府はホルムズ海峡の通航困難を受け、2026年3月から石油備蓄の放出を開始した。
経済産業省は3月24日、国家備蓄原油について当面1カ月分、約850万キロリットルを放出すると発表。3月26日以降、順次、石油元売り各社への供給を進めた。
さらに4月15日には、第2弾として約20日分の国家備蓄石油を放出することを決定。同時に、3月16日から実施していた民間備蓄義務量の15日分引き下げも5月15日まで継続した。
備蓄放出の目的は、原油輸入の減少によって国内の製油所への供給が滞り、ガソリンや軽油などの石油製品が不足する事態を防ぐことにある。
最新の公表資料で確認できる備蓄日数資源エネルギー庁が2026年6月に公表した「石油備蓄の現況」では、4月末時点の備蓄状況が次のように整理されている。
- 国家備蓄:126日分
- 民間備蓄:84日分
- 産油国共同備蓄:1日分
- 合計:210日分
- IEA基準で換算した合計:179日分
ここで注意したいのは、210日分と179日分の違いだ。前者は国内の石油消費量を基にした石油備蓄法上の日数で、後者は国際エネルギー機関(IEA)の基準による試算である。計算方法や対象が異なるため、単純に同じ数字として比較できない。
また、備蓄のすべてを政府が自由に使えるわけではない。国家備蓄、民間備蓄、産油国共同備蓄では保有主体や利用方法が異なる。原油の場合は、製油所で精製して初めて必要な石油製品になるため、実際の供給には設備能力や輸送網も関係する。
それでも、危機の初期段階で備蓄を活用できたことは、日本の供給途絶リスクを抑える大きな要因となった。
備蓄があるから価格が上がらない、というわけではない石油備蓄は供給量を確保するための安全網であり、国際市場で形成される原油価格を直接抑える仕組みではない。
輸入原油が高騰すれば、代替調達の費用も上がる。備蓄を放出しても、放出した分を将来的に補充する必要がある。加えて、備蓄の長期利用には国内の在庫管理や精製設備の稼働維持も必要になる。
したがって、備蓄日数だけで日本の安全性を判断するのは不十分だ。輸入量がどこまで回復したか、備蓄放出がどの程度続いているか、代替調達の費用がどれだけ増えているかを併せて見る必要がある。
【代替輸送ルートを比較】ヤンブー港・フジャイラ港はホルムズ海峡の代わりになる?
ホルムズ海峡を通過できない状況で、日本の原油供給を支える重要な選択肢となったのが、サウジアラビアのヤンブー港とUAEのフジャイラ港だ。
両港はホルムズ海峡を通過せずに原油を輸出できる。ただし、輸送能力や地理的条件、別の海峡を通過する際の安全性などに違いがある。
代替ルートの関係と日本への供給実績| 主体・拠点 | 役割・輸送経路 | 日本への影響・注意点 |
|---|---|---|
| ホルムズ海峡 | ペルシャ湾とオマーン湾を結ぶ主要航路 | 通常の原油輸送に不可欠。2026年は通航量が大幅に減少。 |
| サウジアラビア・ヤンブー港 | 東部油田から東西パイプラインで紅海沿岸へ輸送 | 2026年3月28日に代替ルートの原油タンカーが愛媛県に到着。 |
| UAE・フジャイラ港 | ハブシャンとフジャイラを結ぶパイプラインを活用。オマーン湾側から出荷 | ホルムズ海峡を避けられるが、輸出能力には限界がある。 |
| 米国・その他産油国 | 北米、南米、アフリカ、アジアなどから海上輸送 | 日本の輸入先分散に貢献。調達費用や輸送距離が課題。 |
| 日本政府・石油備蓄 | 国家備蓄、民間備蓄、産油国共同備蓄を活用 | 輸入減少時の供給を補完する。ただし無制限には放出できない。 |
| ナフサ・石油化学産業 | 原油精製や直接輸入によって基礎化学原料を供給 | 供給量や調達価格の変化が樹脂、包装材、塗料などに波及する。 |
サウジアラビアのヤンブー港は、紅海沿岸に位置する原油輸出拠点だ。東部の油田地帯から約1,200キロメートルに及ぶ東西パイプラインを利用し、ペルシャ湾を経由せずに原油を輸送できる。
2026年3月28日には、同港から出荷された原油を積んだタンカーが愛媛県に到着した。経済産業省の説明や報道でも、ホルムズ海峡を避けた中東産原油の輸送が実際に日本への供給に利用されたことが確認されている。
ただし、ヤンブー港を利用する場合も、紅海からアデン湾へ抜けるバブ・エル・マンデブ海峡を通過する必要がある。こちらも地政学的リスクを抱える海上交通の要衝だ。
UKMTOの11月6日付報告では、バブ・エル・マンデブ海峡の通航量は、フーシ派による封鎖表明前の水準と比較して約24%低い状態にあるとされた。ホルムズ海峡を避ければ、すべての危険がなくなるわけではない。
フジャイラ港はホルムズ海峡の外側にある重要拠点UAEのフジャイラ港は、オマーン湾に面している。アブダビ周辺の油田と接続するハブシャン・フジャイラ原油パイプラインを使うことで、ホルムズ海峡を通らずに原油を輸出できる。
2026年4月5日には、フジャイラを出発したとみられる原油タンカーが東京湾に到着した。これは代替ルートが実際の日本向け輸送に活用された事例だ。
一方、JOGMECが6月4日に公表した分析では、フジャイラ港からの輸出は2026年3月以降に増加したものの、UAE全体の海上原油輸出量は通常時の水準を維持できていなかった。
つまり、フジャイラ港は非常に有効な迂回ルートではあるが、ホルムズ海峡を通る輸送をすべて代替できるわけではない。
代替調達が進んでもコストは増える米国など中東以外からの原油調達も拡大しているが、輸送距離が長くなるとタンカーの運航日数が増え、船舶の確保にも影響する。
また、ホルムズ海峡を通る船舶には戦争リスク保険料が加算される。2026年9月9日のロイター報道では、UAEの国営石油会社ENOCの幹部が、海峡通過に伴う追加の戦争リスク保険料について、貨物価値の最大10%に達する場合があると説明した。航行関連費用は1,000万~2,000万ドルに膨らむケースもあるという。
これらは特定企業幹部が示した事例であり、すべてのタンカーに一律で適用される料率ではない。それでも、危険海域を避けるための迂回や保険料の増加が、原油の着値や輸送費を押し上げる構造は明らかだ。
【生活への影響】原油高・LNG・ガソリン・食品値上げはどう波及する?
原油価格はWTI・ブレントともに大きく変動ホルムズ海峡の混乱は、国際原油市場にも大きな影響を与えた。
世界銀行が2026年11月に公表したコモディティ価格データによると、10月の月間平均価格は次の通りだった。
- ブレント原油:1バレル125.0ドル
- WTI原油:1バレル97.7ドル
- ドバイ原油:1バレル102.7ドル
これは11月7日の瞬間的な市場価格ではなく、10月の月間平均値だ。ブレントとWTIでは取引市場や原油の性質が異なるため、価格差も生じる。
また、11月5日のロイター報道では、米国の中間選挙後に追加攻撃が抑制されるとの市場予想などを背景に、原油価格が前週から1バレル当たり20ドル超下落したと伝えられた。
この動きが示すのは、原油価格が実際の供給量だけでなく、停戦期待、軍事的なリスク、投資家の予想によっても変動するということだ。価格が下がったからといって、タンカーの安全性や輸送量が回復したとは限らない。
ガソリン価格は補助金によって上昇が抑えられている家計にとって最も分かりやすい影響の一つがガソリン価格だ。
資源エネルギー庁の石油製品価格調査を基にした2026年11月2日の全国平均では、レギュラーガソリンは1リットル170.0円だった。2026年3月16日には190.8円という高値を記録している。
一見すると、ガソリン価格は危機のピークを越えたようにも見える。しかし、政府の価格抑制策も考慮しなければならない。
2026年11月5日から適用されたガソリン補助額は1リットル当たり51.9円だった。補助金によって店頭価格が抑えられているため、給油所の価格だけで国際原油市場の影響を判断することはできない。
今後、原油価格の高止まりや円安が続けば、補助金の負担や輸入コストが問題となる。車で通勤する人、営業車を利用する企業、運送事業者などは、燃料費の変化を継続的に確認する必要がある。
LNG価格の上昇は電気料金にも波及する原油と比較すると、日本のLNG輸入はホルムズ海峡への依存度が低い。
ジェトロによると、2025年の日本のLNG輸入量に占めるホルムズ海峡経由分は約6.3%で、そのうちカタールからの輸入が約5.3%だった。原油の中東依存度94.0%と比べれば、供給途絶の直接的な影響は相対的に限定される。
2026年4月には中東からのLNG輸入金額が前年同月比71.5%減少したものの、他地域からの調達によって日本全体の輸入量は約427万トンを維持した。7月には501万トンまで回復し、8月速報でも499万トンだった。
ただし、数量が確保できても価格が安定するとは限らない。JOGMECの2026年10月の月次レポートによると、北東アジアのスポットLNG指標であるJKMは、9月末の100万Btu当たり25ドル前半から10月23日には31ドル後半まで上昇した。
10月18日時点の大手電力事業者のLNG在庫は254万トンだった。供給を支える在庫は存在するものの、冬季需要や国際市場の競争によって調達費用が変動する可能性がある。
実際に、2026年11月使用分、12月請求分の電気料金については、大手電力10社のうち7社が前月から値上がりし、7社が月額料金の過去最高を更新した。中部電力の標準家庭では前月比273円増の9,920円、東京電力では177円増の9,738円となる見込みだ。
この電気料金の上昇は、LNGだけが原因ではない。原油調達費の上昇や代替ルートの輸送費増加など、複数の要因が影響している。
ナフサ供給不安は化学産業や身近な製品に波及今回の危機で特に注目されたのが、ナフサの供給問題だ。
ナフサは原油を精製して得られる石油製品の一つで、エチレンやプロピレンなどの基礎化学品を製造するための重要な原料となる。
そこから生産される化学製品は、プラスチック容器、食品包装フィルム、合成繊維、塗料、接着剤、医薬品関連資材など、幅広い分野で使われる。
つまり、ナフサの供給が不安定になると、ガソリンスタンドとは直接関係のない商品にも影響が広がる。
ジェトロの分析によれば、2026年4月のナフサ平均輸入価格は1キロリットル当たり約10万2,000円で、3月の約6万6,000円から大幅に上昇した。5月には中東からの輸入量が前年同月比89.3%減少した一方、米国やアルジェリア、ペルー、スペイン、インド、オーストラリアなどからの代替調達が拡大した。
輸入価格は6月も約12万2,000円と高止まりしたが、7月には約10万4,000円に低下。供給途絶は回避されたものの、2025年の平均的な価格水準である6万~7万円台には戻っていない。
この影響は春先から企業活動にも表れた。ロイターは2026年4月、ナフサや関連化学製品を必要とする日本企業で納入遅延や価格上昇が起き、一部住宅設備メーカーなどが受注への影響を受けたと報じている。
ただし、これは危機初期の供給不安を示す事例だ。代替調達や国内精製、在庫活用によって、その後は供給環境が改善している。現時点では、供給途絶の継続と調達コストの高止まりを分けて考えることが重要だ。
物流費と食品価格はどこまで上がるのか原油高は、トラック輸送や船舶輸送の燃料費を押し上げる。海上輸送ではタンカーの迂回によって運航日数が増え、船舶の手配や保険料にも追加コストが発生する。
加えて、食品メーカーでは包装フィルムやプラスチック容器などのナフサ由来資材も必要になる。燃料費、輸送費、包装資材費の上昇が同時に起きれば、製品価格への転嫁が避けにくくなる。
帝国データバンクの「食品主要195社」価格改定動向調査によると、2026年11月の飲食料品値上げは1,477品目。1回当たりの平均値上げ率は17%だった。
2026年の値上げ品目数は、11月までの判明分で2万327品目となり、2年連続で年間2万品目を超えることが確定した。
同社の10月調査では、値上げ要因として「中東情勢」を挙げた割合は27.8%。「エネルギー」は63.8%、「原材料高」は91.3%だった。これらは複数の要因が重なる調査結果であり、すべての値上げをホルムズ海峡だけに帰属させることはできない。
11月の値上げでは、調味料が644品目、酒類・飲料が417品目、加工食品が275品目だった。値上げラッシュそのものは秋のピークを越えたが、仕入れ費用や物流費、人件費などの負担は残っている。
消費者にとっては、ガソリン代や電気代のように毎月確認できる支出だけでなく、食品の価格改定や内容量の変更にも目を向ける必要がある。
【今後の見通し】ホルムズ海峡の危機はいつまで続く?日本経済への3つのシナリオ
シナリオ1:外交合意が進み、海上輸送が段階的に回復する米国とイランの交渉が進展し、軍事的な緊張が緩和されれば、タンカーの通航が徐々に回復する可能性がある。
その場合、戦争リスク保険料やタンカー運賃が低下し、原油調達費用にも下押し圧力がかかる。中東からの輸入量が回復すれば、米国などからの高コストな代替調達に依存する割合も調整される可能性がある。
ただし、海上輸送の正常化には船舶の安全確認や保険契約の見直し、港湾や物流網の復旧が必要だ。停戦発表と同時にガソリンや食品が安くなるわけではない。
シナリオ2:通航困難が長期化し、高コストの調達構造が定着する軍事的な対立が続けば、日本は代替ルートや米国産原油への依存を一定程度維持することになる。
輸入量を確保できても、輸送距離の増加、タンカーの確保、保険料、為替などの負担は残る。原油だけでなくナフサや化学製品の調達価格にも影響が及び、製造業の収益を圧迫する可能性がある。
特に、輸送費や包装資材費を価格に転嫁しにくい中小企業は、利益率の低下に直面しやすい。食品メーカーや物流事業者のコスト負担が長引けば、2027年にも商品ごとの値上げが断続的に発生する可能性がある。
帝国データバンクも2027年について、2026年のような大規模な一斉値上げより緩やかになる可能性を示す一方、物流費やエネルギー費用などの構造的な負担は残ると分析している。
シナリオ3:代替ルートまで不安定になり、供給不安が再拡大する最も警戒すべきなのは、ホルムズ海峡だけでなく、ヤンブー港へ向かう紅海ルートやフジャイラ港周辺まで不安定になるケースだ。
代替ルートは地理的に分散しているものの、無限の輸送能力があるわけではない。紅海やバブ・エル・マンデブ海峡の安全性が低下すれば、ヤンブー港を利用する輸送にも支障が生じる。
また、フジャイラ港への原油輸送を担うパイプラインや港湾設備が攻撃対象になれば、UAEの代替輸出能力も制限される。
この場合、石油備蓄の追加活用だけでは対応が難しくなる可能性があり、国内需要の抑制や調達先のさらなる分散が課題になる。
今後の情勢を判断するために見るべき5つの指標ホルムズ海峡の問題を追う際には、ニュースの見出しや原油価格だけでなく、次の5項目を組み合わせて確認したい。
- 海峡の通航量:UKMTOなどの週間報告で、タンカーを含む通航数が平時に近づいているか。
- 日本の原油輸入量:財務省貿易統計で、中東、米国、その他の地域からの調達比率がどう変化しているか。
- 石油備蓄の残量:資源エネルギー庁の公表資料で、国家備蓄と民間備蓄がどの程度維持されているか。
- 国際エネルギー価格:ブレント、WTI、ドバイ原油、JKM、JCCの価格がどの方向に動いているか。
- 国内への価格転嫁:ガソリン価格、電気料金、食品メーカーの価格改定、物流費の動向に変化があるか。
特に重要なのは、原油の輸入数量と調達価格を別々に見ることだ。輸入量が前年並みに回復していても、代替ルートによる輸送費や原油の購入価格が高ければ、日本経済への負担は残る。
また、政府の補助金によって店頭価格が抑えられている場合には、補助金を含まない市場価格や財政負担も併せて確認する必要がある。
ホルムズ海峡封鎖の影響に関するよくある質問(FAQ)
Q1:2026年11月現在、ホルムズ海峡は完全に封鎖されている?
A1:通常の商業航行が回復していないという意味では、事実上の封鎖・通航困難が続いている。ただし、すべての船舶が通過できない完全な閉鎖ではない。UKMTOの11月6日付報告では、通航量は戦争前と比べて約65%減少しており、タンカーへの攻撃も続いている。
Q2:日本の石油備蓄は何日分ある?
A2:資源エネルギー庁が公表した2026年4月末時点の数字では、国家備蓄126日分、民間備蓄84日分、産油国共同備蓄1日分で、合計210日分となっている。IEA基準では179日分だ。ただし、これは4月末時点の公表値であり、11月現在の残量を示す数字ではない。
Q3:ホルムズ海峡の混乱で日本の電気やガスが止まる可能性はある?
A3:原油輸入への影響と比べると、LNGのホルムズ海峡経由分は日本全体の輸入量の約6.3%と限定的だ。他地域からの調達や在庫も供給を支えているため、直ちに全国的な供給停止につながる状況ではない。一方、国際LNG価格や発電燃料の調達費用が上昇すれば、電気料金やガス料金への影響は避けにくい。
2026年11月7日時点で、ホルムズ海峡の通航困難は依然として日本経済にとって大きなリスクだ。2025年の原油輸入の94.0%を中東に依存していた日本にとって、今回の危機はエネルギー調達の集中という構造的な弱点を浮き彫りにした。
一方、国家備蓄の放出、米国などからの代替調達、ヤンブー港やフジャイラ港の利用によって、原油の供給量は危機初期から改善している。日本のエネルギー供給が直ちに全面停止する状況ではない。
しかし、供給量の回復と価格の安定は別問題だ。ブレント原油やWTIの価格変動、LNGのスポット価格、タンカーの戦争保険料、ナフサの輸入コストなど、供給網の各段階で負担が増えている。
その結果、ガソリン、電気料金、化学製品、食品包装資材、物流費など、日常生活に近い分野まで影響が及んでいる。
【プロの結論】
今回のホルムズ海峡危機から読み取るべき本質は、日本のエネルギー安全保障が備蓄量だけでは成立しないという点にある。
重要なのは、どこから原油を買うのか、どの航路で運ぶのか、代替ルートが機能しなくなった場合に何日間供給を維持できるのか、そして調達コストを国内産業がどこまで吸収できるのかという複合的な視点だ。
今後は中東依存度の低下だけでなく、輸送ルートの複線化、国内精製能力の維持、LNG調達先の分散、再生可能エネルギーや原子力を含むエネルギー構成の見直しが問われる。
読者が今後のニュースを判断する際も、「海峡が開いたか、閉じたか」という二択だけで捉えるのではなく、実際の通航量、輸入数量、備蓄残量、国際価格、国内への価格転嫁を確認することが大切だ。
ホルムズ海峡の危機は、中東の遠い地域で起きている軍事問題にとどまらない。日本のエネルギー供給、企業活動、そして家計の負担に直結する経済安全保障の問題なのである。