第三セクターの経営問題で、住民や自治体議会が特に注意すべきなのが、法人の赤字が自治体の財政負担に変わる仕組みです。
第三セクターは自治体とは別の法人格を持つため、原則として法人自身が事業上の責任を負います。
しかし、自治体が出資しているという関係だけで、財政的なリスクが完全に切り離されるわけではありません。
損失補償と債務保証は何が違う?第三セクターの資金調達では、自治体による支援が関係することがあります。
代表的なものが、損失補償と債務保証です。
損失補償は、一定の条件のもとで、第三セクターが金融機関などに返済できない場合の損失を自治体が補填する契約です。
債務保証は、第三セクターが債務を履行できない場合に、保証人である自治体が債権者に対して契約に基づく責任を負う仕組みです。
両者は法律上・契約上の性質が異なり、同じものではありません。
自治体が第三セクターに貸し付けを行う場合もありますが、貸付金は補助金とは異なり、原則として返済を前提とする資金です。
これらの支援を整理すると、次のようになります。
- 出資:自治体が法人の資本を提供する。
- 補助金:一定の目的に対して返済を前提とせず資金を交付する。
- 貸付金:自治体が法人に資金を貸し付ける。
- 損失補償:契約で定めた損失を自治体が補填する。
- 債務保証:法人が債務を履行できない場合に自治体が保証責任を負う。
注意したいのは、第三セクターが赤字になったからといって、自治体が自動的にすべての負債を返済するわけではないことです。
自治体の負担は、出資の形態、保証契約、損失補償契約、貸付条件などによって変わります。
地方自治法第221条で自治体は何を監督できる?第三セクターの経営を監督するうえで重要なのが、地方自治法第221条です。
同条は、地方公共団体の長が予算執行の適正を確保するため、一定の出資法人などに対して状況の調査や報告の徴収を行えることを定めています。
加えて、地方自治法施行令第152条では、調査対象となる法人の範囲が定められています。
具体的には、自治体が資本金などの2分の1以上を出資している法人や、4分の1以上2分の1未満を出資している法人のうち条例で定めるものなどが対象になります。
この制度の目的は、自治体が出資した資金や公的支援が適正に使われているかを確認し、経営状況を把握することです。
ただし、自治体が報告を求められることと、法人の日常的な経営判断を直接指示できることは別です。
株主としての権利、法人の定款、各種契約などに基づく適切な関与が大切です。
第三セクターの経営破綻を防ぐために必要な対策経営破綻を防ぐには、赤字が発生してから追加支援を行うだけでは不十分です。
設立時点から、事業の採算性と公共的な必要性を分けて検証する必要があります。
特に重要なのは次の5点です。
1. 需要予測の精度を高める: 人口減少や利用者減少を想定した保守的な事業計画を作成する。
2. 経営情報を公開する: 損益計算書、貸借対照表、借入金、補助金、保証残高などを住民に説明する。
3. 経営責任を明確にする: 取締役や自治体の担当部門が、それぞれの責任範囲を明確にする。
4. 撤退・再編の基準を設ける: 赤字が一定期間続いた場合の事業縮小、統合、譲渡、清算などを事前に検討する。
5. 自治体の財政リスクを把握する: 出資金だけでなく、貸付金、損失補償、債務保証などを含めて管理する。
第三セクターを維持すること自体が目的になってしまうと、経営改革が遅れ、最終的に住民負担が膨らむ可能性があります。
【プロの結論】第三セクターは必要か?設立・継続を判断する基準
第三セクターを評価するとき、黒字か赤字かだけで判断するのは適切ではありません。
例えば、利用者の少ない地域鉄道が赤字であっても、その路線がなければ通学や通院が困難になる住民がいるなら、事業には大きな公共的価値があります。
一方、利用者が見込めない観光施設を過大な投資で建設し、赤字を自治体の補助金で埋め続けるのであれば、事業の存在意義そのものを見直す必要があります。
第三セクターに向いている事業- 地域交通など、住民生活に不可欠なサービス
- 民間企業だけでは採算確保が難しい公益事業
- 自治体と民間企業が共同で運営することに明確な利点がある事業
- 民間企業の技術や営業力を活用することでサービス向上が見込める事業
- 公共的な価値と経営上の持続可能性を両立できる事業
- 公共的な目的が明確でない事業
- 民間企業だけで十分に運営できる事業
- 楽観的な需要予測に依存している事業
- 自治体の補助金がなければ経営が成立しないにもかかわらず、改善策がない事業
- 破綻時の債務処理や住民サービスの継続方法が決まっていない事業
第三セクターの経営状況を調べる場合、次の指標を確認すると実態が見えやすくなります。
| 確認項目 | 注目するポイント |
|---|---|
| 経常損益 | 本業を含む通常の経営活動で利益が出ているか |
| 累積損失 | 過去の赤字がどの程度残っているか |
| 自己資本比率 | 財務基盤が安定しているか |
| 借入金残高 | 返済負担が過大になっていないか |
| 補助金依存度 | 補助金を除いた収益力があるか |
| 損失補償・債務保証 | 自治体が将来負担する可能性のある金額はいくらか |
| 利用者数 | 事業の需要が維持・拡大しているか |
特に重要なのは、経常損益と補助金を除いた収益力を分けて見ることです。
補助金を受けて黒字になっている法人と、自らの事業収入で安定した利益を出している法人では、経営の持続可能性が異なります。
また、公共サービスを担う事業では、利用者数やサービス提供地域、地域経済への貢献なども合わせて評価する必要があります。
【プロの結論】
第三セクターは、自治体と民間企業が協力して地域の課題を解決するための有効な選択肢です。しかし、官民共同出資という形を採用するだけで、経営が効率化するわけではありません。
成功の条件は、公共性を守る自治体と、収益性を追求する民間企業が、それぞれの責任を明確にすることです。
赤字を許容する場合にも、その赤字が地域住民にどのような価値を提供しているのかを説明できなければなりません。
2024年度調査で示された39.6%という経常赤字率は、第三セクターの経営改善が依然として大きな課題であることを示しています。
【第三セクターとは】に関するよくある質問(FAQ)
Q1:第三セクターは自治体が50%以上出資している会社ですか?
A1:必ずしもそうではありません。自治体の出資割合に一律の最低基準があるわけではなく、民間企業が過半数を出資するケースもあります。ただし、地方自治法第221条などに基づく調査対象法人には、出資割合に関する基準があります。
Q2:第三セクターとPFIは同じ仕組みですか?
A2:異なります。第三セクターは自治体と民間企業が共同出資する法人が事業を運営します。一方、一般的なPFIでは、民間事業者やSPCが自治体との事業契約に基づいて公共事業を実施します。最大の違いは自治体との資本関係です。
Q3:第三セクターが赤字になったら自治体が借金を返済するのですか?
A3:必ずしもそうではありません。第三セクターは自治体とは別の法人であり、法人形態や契約に応じて責任が決まります。ただし、自治体が損失補償や債務保証を行っている場合は、契約条件に従って財政負担が発生する可能性があります。
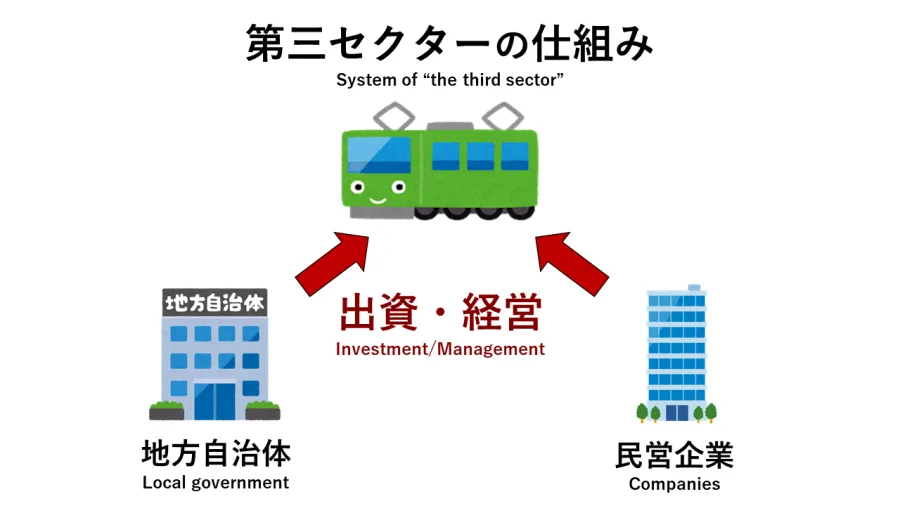
第三セクターとは、自治体などの公的機関と民間企業が共同出資し、公共性・公益性の高い事業を担う法人です。
地域鉄道、観光施設、都市開発など、民間企業だけでは採算を確保しにくい事業を支える役割があります。
一方、2024年度の第三セクター等の経営状況調査では、7,113法人が対象となり、決算が判明した5,926法人の経常赤字率は39.6%でした。
収益総額は7兆4,045億円と過去最高になったものの、自治体からの補助金、借入金、損失補償・債務保証などの財政的な関係は依然として大きな課題です。
今後、第三セクターを評価する際には、次の3点が欠かせません。
- 公共サービスとして本当に必要な事業なのか。
- 自治体と民間企業の経営責任が明確になっているか。
- 赤字や債務が発生した場合の財政負担と出口戦略が用意されているか。
第三セクターの価値は、単純な黒字・赤字だけでは測れません。地域に必要なサービスを持続可能な形で提供できているか、そして、その費用とリスクを住民に対して透明に説明できているかが、本当の評価基準です。
2026年以降も、自治体の財政健全化と地域サービスの維持を両立するためには、第三セクターの経営情報公開、定期的な事業評価、責任ある経営改革が大切です。